Affitti brevi: guida completa 2026 per proprietari
Nel 2026 il proprietario che fa affitti brevi, cioè contratti fino a 30 giorni conclusi da privato, ha obblighi in tre momenti. Prima dell'annuncio gli servono il CIN, gli estintori e i rilevatori di gas e di monossido; a ogni soggiorno segnala gli ospiti alla questura, di regola entro 24 ore dal loro arrivo; una volta l'anno dichiara gli incassi, scegliendo tra cedolare secca e IRPEF, e scala la ritenuta del 21% dei portali online.
Aggiornato al 16 ottobre 2026. Le regole sono nazionali; Regioni e Comuni possono aggiungerne.
In breve
- Nel 2026 ogni contratto di affitto breve non va oltre i 30 giorni, e il regime fiscale delle locazioni brevi vale per due appartamenti l'anno al massimo.
- Con la cedolare secca, nel 2026 ed entro il tetto dei due appartamenti, il proprietario paga il 21% dell'incasso lordo su una casa a scelta e il 26% sulla seconda, meno la ritenuta del 21% dei portali online.
Descrizione dell'immagine
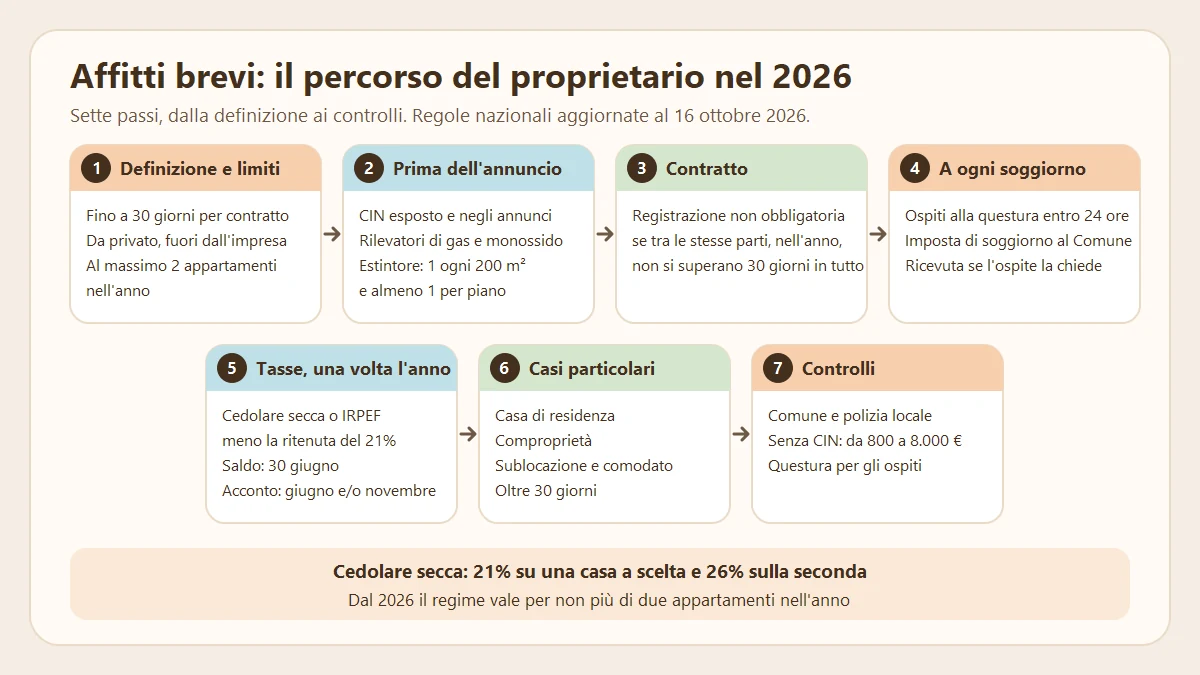
Titolo: «Affitti brevi: il percorso del proprietario nel 2026». Sottotitolo: «Sette passi, dalla definizione ai controlli. Regole nazionali aggiornate al 16 ottobre 2026». Sette riquadri numerati e collegati da frecce. 1, Definizione e limiti: fino a 30 giorni per contratto; da privato, fuori dall'impresa; al massimo 2 appartamenti nell'anno. 2, Prima dell'annuncio: CIN esposto e negli annunci; rilevatori di gas e monossido; estintore: 1 ogni 200 m² e almeno 1 per piano. 3, Contratto: registrazione non obbligatoria se tra le stesse parti, nell'anno, non si superano 30 giorni in tutto. 4, A ogni soggiorno: ospiti alla questura entro 24 ore; imposta di soggiorno al Comune; ricevuta se l'ospite la chiede. 5, Tasse, una volta l'anno: cedolare secca o IRPEF meno la ritenuta del 21%; saldo: 30 giugno; acconto: giugno e/o novembre. 6, Casi particolari: casa di residenza; comproprietà; sublocazione e comodato; oltre 30 giorni. 7, Controlli: Comune e polizia locale; senza CIN: da 800 a 8.000 €; questura per gli ospiti. Riquadro in basso: «Cedolare secca: 21% su una casa a scelta e 26% sulla seconda. Dal 2026 il regime vale per non più di due appartamenti nell'anno».
Passo 1. Che cos'è un affitto breve nel 2026?
Nel 2026 un affitto breve, per la legge «locazione breve», è il contratto per un'abitazione che non va oltre i 30 giorni, concluso da persone fisiche fuori da un'impresa (decreto-legge 50/2017, articolo 4). Biancheria, pulizia, wi-fi e utenze sono ammessi. I contratti con altre prestazioni, come colazione, cibi e bevande, auto a noleggio, guide turistiche o interpreti, «restano fuori» dal regime: per l'Agenzia delle Entrate (guida «Locazioni brevi», aprile 2026) sarebbero attività d'impresa, anche se occasionale.
Dal 2026 il tetto è di due appartamenti nell'anno, non più quattro (legge 199/2025, articolo 1, comma 17): lo spiegano le nuove regole 2026. La guida Come funzionano gli affitti brevi segue una prenotazione passo per passo; la locazione turistica si riconosce dallo scopo, non dalla durata.
Passo 2. Che cosa serve prima dell'annuncio?
Prima dell'annuncio servono CIN e dotazioni di sicurezza (decreto-legge 145/2023, articolo 13-ter).
- CIN: il codice lo assegna il Ministero del Turismo su domanda online; si espone fuori dall'edificio e si scrive in ogni annuncio (comma 6).
- Rilevatori ed estintori: in ogni casa rilevatori funzionanti di gas combustibili e di monossido di carbonio; estintori portatili, almeno uno per piano e uno ogni 200 m² di pavimento o frazione (comma 7). Per il Ministero del Turismo (domande frequenti sul CIN, 11 maggio 2026) i rilevatori non sono obbligatori nelle case senza impianto a gas, dove il rischio è escluso con certezza.
- SCIA: il comma 8 la chiede, allo sportello unico (SUAP) del Comune, a chi esercita in forma imprenditoriale, anche per presunzione oltre i due appartamenti.
Passo 3. Va registrato il contratto di affitto breve?
Nel 2026 un contratto per affitti brevi fatto con scrittura privata non autenticata non va registrato per obbligo finché, nello stesso anno, gli affitti tra le stesse persone non superano 30 giorni in tutto (DPR 131/1986; circolare 24/E del 2017). Sulla forma scritta le norme lette non nominano l'affitto breve. C'è anche un modello di contratto gratuito.
Passo 4. Che cosa si fa a ogni soggiorno?
A ogni soggiorno si avvisa la questura e, quando servono, si gestiscono imposta di soggiorno e ricevuta.
- Questura: i nomi degli ospiti passano da Alloggiati Web entro 24 ore dall'arrivo, entro 6 ore se il soggiorno non supera le 24 ore (regio decreto 773/1931, articolo 109; decreto-legge 113/2018, articolo 19-bis).
- Imposta di soggiorno: se il Comune l'ha introdotta è a carico dell'ospite; la versa, e la dichiara entro il 30 giugno dell'anno dopo, chi incassa o interviene nel pagamento: chi affitta o il portale online (decreto-legge 50/2017, articolo 4, comma 5-ter).
- Ricevuta: chi incassa direttamente la dà all'ospite che la chiede (codice civile, articolo 1199); sopra i 77,47 € porta il bollo di 2 € (DPR 642/1972). Il PDF si fa con il generatore di ricevute.
Passo 5. Come si pagano le tasse sugli affitti brevi?
Nel 2026 il proprietario sceglie nella dichiarazione dei redditi tra cedolare secca e IRPEF; in entrambi i casi scala la ritenuta dei portali online.
- Cedolare secca: 21% dell'incasso lordo su una casa a scelta e 26% sulla seconda (guida dell'Agenzia delle Entrate, aprile 2026). Dal 2026 il regime si ferma a due appartamenti nell'anno: superata la soglia, l'attività si presume svolta in forma imprenditoriale (lo approfondisce la guida sugli affitti brevi dal terzo immobile). Commissioni e pulizie pagate dal proprietario non abbassano la cifra tassata.
- IRPEF: il proprietario è tassato, di norma, sul 95% dell'incasso con le aliquote del 23%, 33% o 43% più le addizionali.
- Ritenuta: il portale online che incassa o interviene nel pagamento trattiene il 21% del lordo, sempre come acconto, e lo certifica nella Certificazione Unica.
- Dichiarazione: nel 730/2026 l'incasso del proprietario va nel quadro B e le ritenute nel rigo F8; nel modello Redditi la casa va nel quadro RB, cedolare e ritenute nel quadro LC.
- Saldo e acconti: saldo entro il 30 giugno dell'anno dopo, oppure entro il 30 luglio maggiorato dello 0,40%. L'acconto è il 100% della cedolare dell'anno prima meno le ritenute (istruzioni Redditi PF 2026, quadro LC), si paga se supera 51,65 € (scheda dell'Agenzia «Cedolare secca: come si paga»; le istruzioni del modello Redditi PF 2026 indicano 52 €) e di regola non nel primo anno di cedolare: sotto 257,52 € in una volta entro il 30 novembre; con 257,52 € o più, di regola, 40% a giugno e 60% a novembre. Il conto completo è in quanto si paga di tasse.
- IMU e TARI: per legge le deve chi possiede la casa, non l'ospite, e la cedolare non le scala.
Passo 6. Quali casi particolari cambiano le regole?
Quattro casi hanno regole proprie.
- Casa di residenza: una stanza della casa in cui si vive rientra nel regime (codice di utilizzo 11 nel 730/2026); sulla casa intera nessuna fonte ufficiale nazionale risponde in modo specifico.
- Comproprietà: ogni comproprietario dichiara la sua quota; quando a firmare il contratto è uno solo, la ritenuta può scalarla soltanto chi ha firmato.
- Sublocazione e comodato: chi affitta una casa avuta in affitto o in uso gratuito rientra nel regime (decreto-legge 50/2017, articolo 4, comma 3) con un «reddito diverso», rigo D4 del 730/2026.
- Oltre i 30 giorni: il contratto è fuori dal regime delle locazioni brevi e va registrato entro 30 giorni dalla firma, o dalla data d'inizio se viene prima.
Passo 7. Chi controlla e quali sono le sanzioni?
Nel 2026 i controlli sugli affitti brevi su CIN, sicurezza e SCIA spettano al Comune della casa, attraverso la polizia locale, con queste sanzioni (decreto-legge 145/2023, articolo 13-ter, commi 9 e 11):
- senza CIN: da 800 a 8.000 €;
- CIN non esposto e non indicato: da 500 a 5.000 € per immobile, più la rimozione immediata dell'annuncio;
- senza estintori o rilevatori: da 600 a 6.000 € per ciascuna violazione accertata;
- in forma imprenditoriale senza SCIA: da 2.000 a 10.000 €.
Le sanzioni nazionali cadono quando lo stesso fatto ha già una sanzione regionale (comma 10). Chi non comunica gli ospiti alla questura rischia l'arresto fino a tre mesi o l'ammenda fino a 206 € (regio decreto 773/1931, articoli 109 e 17).
Che cosa fa il proprietario, e quando?
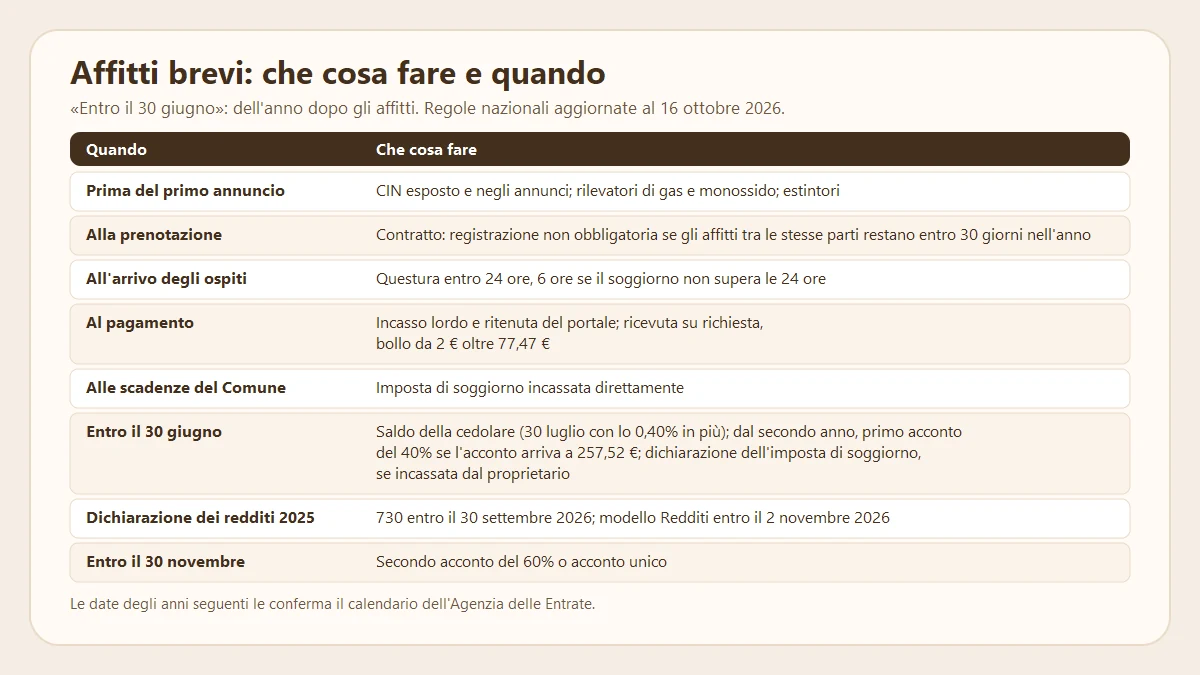
In ordine di tempo il proprietario ha otto momenti da ricordare; le date degli anni seguenti le conferma il calendario dell'Agenzia delle Entrate.
| Quando | Che cosa fare |
|---|---|
| Prima del primo annuncio | CIN esposto e negli annunci; rilevatori di gas e monossido; estintori |
| Alla prenotazione | Contratto: registrazione non obbligatoria se gli affitti tra le stesse parti restano entro 30 giorni nell'anno |
| All'arrivo degli ospiti | Questura entro 24 ore, 6 ore se il soggiorno non supera le 24 ore |
| Al pagamento | Incasso lordo e ritenuta del portale; ricevuta su richiesta, bollo da 2 € oltre 77,47 € |
| Alle scadenze del Comune | Imposta di soggiorno incassata direttamente |
| Entro il 30 giugno dell'anno dopo | Saldo della cedolare (30 luglio con lo 0,40% in più); dal secondo anno, primo acconto del 40% se l'acconto arriva a 257,52 €; dichiarazione dell'imposta di soggiorno, se incassata dal proprietario |
| Dichiarazione dei redditi 2025 | 730 entro il 30 settembre 2026; modello Redditi entro il 2 novembre 2026 |
| Entro il 30 novembre | Secondo acconto del 60% o acconto unico |
Descrizione dell'immagine
Titolo: «Affitti brevi: che cosa fare e quando». Sottotitolo: «“Entro il 30 giugno”: dell'anno dopo gli affitti. Regole nazionali aggiornate al 16 ottobre 2026». Tabella con due colonne, Quando e Che cosa fare, in otto righe. Prima del primo annuncio: CIN esposto e negli annunci; rilevatori di gas e monossido; estintori. Alla prenotazione: contratto, registrazione non obbligatoria se gli affitti tra le stesse parti restano entro 30 giorni nell'anno. All'arrivo degli ospiti: questura entro 24 ore, 6 ore se il soggiorno non supera le 24 ore. Al pagamento: incasso lordo e ritenuta del portale; ricevuta su richiesta, bollo da 2 € oltre 77,47 €. Alle scadenze del Comune: imposta di soggiorno incassata direttamente. Entro il 30 giugno: saldo della cedolare (30 luglio con lo 0,40% in più); dal secondo anno, primo acconto del 40% se l'acconto arriva a 257,52 €; dichiarazione dell'imposta di soggiorno, se incassata dal proprietario. Dichiarazione dei redditi 2025: 730 entro il 30 settembre 2026; modello Redditi entro il 2 novembre 2026. Entro il 30 novembre: secondo acconto del 60% o acconto unico. Nota in basso: «Le date degli anni seguenti le conferma il calendario dell'Agenzia delle Entrate».
Esempio: il primo anno di affitti brevi di Ermanno
Ermanno incassa 10.600 € di affitti brevi nel 2026, il suo primo anno di cedolare secca, e nel 2027 versa in tutto 924 € tra saldo e acconti.
Il bilocale è l'unica casa che affitta e nella dichiarazione gli assegna il 21%. Gli ospiti pagano 8.400 € tramite portali online che incassano per lui e 2.200 € direttamente (cifre dell'esempio).
- Incasso lordo: 8.400 + 2.200 = 10.600 €.
- Cedolare secca: 10.600 × 21% = 2.226 €.
- Ritenute: 8.400 × 21% = 1.764 €.
- Differenza: 2.226 − 1.764 = 462 €, il 21% dei 2.200 € incassati direttamente. Nel 2026, primo anno di cedolare, niente acconti.
- Nel 2027: di norma entro il 30 giugno saldo di 462 € e primo acconto di 184,80 € (40%); entro il 30 novembre secondo acconto di 277,20 € (60%). L'acconto è dovuto perché 462 € supera 51,65 €, e va in due rate perché supera 257,52 €: in tutto 924 €.
Con incassi diversi si può rifare il conto con il calcolatore della cedolare secca.
Domande frequenti
Quali sono gli obblighi di un proprietario che fa affitti brevi nel 2026?
Nel 2026 il proprietario deve avere CIN, estintori e rilevatori di gas e di monossido (senza impianto a gas il Ministero del Turismo esonera dai rilevatori), comunicare gli ospiti alla questura, di regola entro 24 ore, e dichiarare gli incassi.
Per gli affitti brevi del 2026 serve la partita IVA?
No, finché si resta nel regime delle locazioni brevi, cioè con due appartamenti al massimo nell'anno e senza servizi diversi da quelli della casa: l'Agenzia delle Entrate, nella guida di aprile 2026, lo descrive come riservato a chi affitta fuori da un'impresa. Con più di due appartamenti «l'attività si presume svolta in forma imprenditoriale» (legge 178/2020, articolo 1, comma 595); chi avvia un'impresa presenta la dichiarazione di inizio attività e riceve la partita IVA (DPR 633/1972, articolo 35). Regime e imposte di quel caso vanno visti con un commercialista.
Nel primo anno di affitti brevi si paga l'acconto della cedolare secca?
Di regola no: nel primo anno di cedolare secca manca l'imposta dell'anno prima su cui calcolare l'acconto (Agenzia delle Entrate, «Cedolare secca: come si paga»). Dall'anno dopo si versano il saldo e, se la cedolare meno le ritenute supera 51,65 € (52 € per le istruzioni del modello Redditi), gli acconti.
Fonti
- Agenzia delle Entrate: guida «Locazioni brevi» (aprile 2026), circolare 24/E del 2017, «Cedolare secca: come si paga», istruzioni 730/2026 e Redditi PF 2026
- DL 50/2017, art. 4; DL 145/2023, art. 13-ter; DL 113/2018, art. 19-bis; legge 199/2025, art. 1, c. 17; legge 178/2020, art. 1, c. 595
- DPR 131/1986; DPR 633/1972, art. 35; DPR 642/1972, Tariffa, art. 13; codice civile, art. 1199; R.D. 773/1931, artt. 17 e 109
I testi ufficiali citati in questa guida sono raccolti, con i collegamenti, nella pagina Fonti ufficiali.
Questa guida spiega le regole generali in vigore al 19 ottobre 2026, sulla base delle fonti ufficiali citate. Non è consulenza fiscale: per il tuo caso rivolgiti a un commercialista o a un CAF.