Affitti brevi in sublocazione o in comodato: si può? Come si tassano?
Per il fisco gli affitti brevi si possono fare anche con una casa che si ha in affitto o in comodato: il regime fiscale degli affitti brevi si applica anche alla sublocazione e agli affitti del comodatario, con contratti fino a 30 giorni (decreto-legge 24 aprile 2017 n. 50, articolo 4, comma 3). Nel 2026 ciò che incassa chi subaffitta o affitta una casa in comodato rientra tra i «redditi diversi»: con la cedolare secca si paga sull'incasso lordo, 21% su una casa a scelta e 26% sulla seconda, senza togliere spese; senza la cedolare secca si paga l'IRPEF sull'incasso meno le spese specificamente inerenti.
Aggiornato al 13 ottobre 2026.
In breve
- Con la cedolare secca, nel 2026, chi subaffitta o affitta una casa in comodato non toglie spese: sull'incasso lordo paga il 21% per la casa che sceglie e il 26% per la seconda.
- Chi subaffitta o affitta una casa in comodato dichiara gli affitti brevi nel rigo D4 del modello 730/2026 (redditi 2025), con il codice 10.
- Su 11.600 € incassati nel 2026 tramite portali online da chi subaffitta, la cedolare secca al 21% è di 2.436 €, già coperta dalla ritenuta dei portali.
Si possono fare affitti brevi con una casa in affitto o avuta in comodato?
Per il fisco sì: l'articolo 4, comma 3, del decreto-legge 50/2017 applica il regime degli affitti brevi anche alla sublocazione, cioè all'affitto fatto da chi è a sua volta in affitto, e ai contratti con cui il comodatario, che ha la casa in uso gratuito, la affitta ad altri. Le condizioni sono quelle del proprietario: casa a uso abitativo, contratti fino a 30 giorni, chi affitta e ospite persone fisiche che non agiscono come impresa.
Sul piano del contratto va controllato che cosa prevede il proprio contratto di affitto o di comodato e va sentito il proprietario: questa guida tratta le tasse.
Come si tassano gli affitti brevi in sublocazione o in comodato?
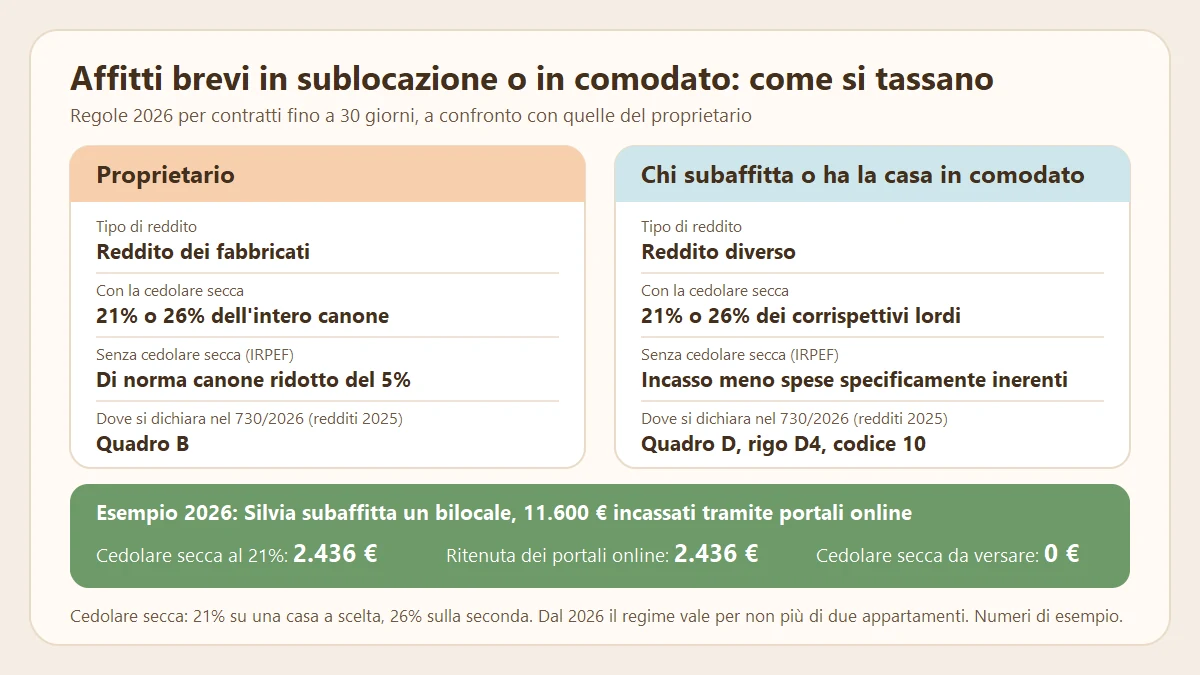
Nel 2026 gli affitti brevi di chi subaffitta o affitta una casa in comodato sono tassati come «reddito diverso», non come reddito dei fabbricati (guida dell'Agenzia delle Entrate sulle locazioni brevi, aprile 2026). Tra cedolare secca (un'imposta che sostituisce IRPEF e addizionali) e IRPEF si sceglie nella dichiarazione dei redditi.
| Proprietario | Chi subaffitta o ha la casa in comodato | |
|---|---|---|
| Tipo di reddito | Reddito dei fabbricati | Reddito diverso |
| Con la cedolare secca | 21% (una casa a scelta) o 26% (la seconda) dell'intero canone | Stesse aliquote, sui corrispettivi lordi |
| Senza cedolare secca (IRPEF) | Di norma canone ridotto del 5% | Incasso meno spese specificamente inerenti |
| Anno di tassazione | Anno del soggiorno | Anno dell'incasso |
| Dove si dichiara nel 730/2026 (redditi 2025) | Quadro B | Quadro D, rigo D4, codice 10 |
Dal 2026 nel regime degli affitti brevi rientrano al massimo due appartamenti destinati a questo uso nell'anno: con un terzo immobile negli affitti brevi l'attività si presume svolta in forma imprenditoriale. Il limite riguarda anche il regime di sublocazione e comodato: la legge 30 dicembre 2020 n. 178 (articolo 1, comma 595) richiama i commi 2 e 3 dell'articolo 4 del decreto-legge 50/2017. La guida di aprile 2026 dell'Agenzia delle Entrate non precisa come si contano gli appartamenti presi in affitto o in comodato.
Quanto paga con la cedolare secca chi subaffitta? Esempio su 11.600 €
Su 11.600 € di affitti brevi incassati nel 2026 da chi subaffitta, la cedolare secca al 21% è di 2.436 €; al 26%, l'aliquota della seconda casa, è di 3.016 €.
I dati: Silvia ha in affitto un bilocale e nel 2026 lo subaffitta per brevi periodi. Nell'anno incassa in tutto 11.600 €, sempre tramite portali online. Il bilocale è la casa scelta per il 21%. L'esempio usa il 2026, l'anno delle regole descritte: Silvia dichiarerà gli incassi nel 2027.
- Importo tassato: 11.600 €, cioè tutti i corrispettivi lordi.
- Cedolare secca: 11.600 × 21% = 2.436 €.
- Ritenuta dei portali online: 11.600 × 21% = 2.436 €, trattenuta anche a chi non è proprietario (decreto-legge 50/2017, articolo 4, comma 5).
- Cedolare secca da versare: 2.436 − 2.436 = 0 €.
Con una seconda casa in affitto breve scelta per il 21%, il bilocale sarebbe al 26%: 11.600 × 26% = 3.016 €, con 3.016 − 2.436 = 580 € da versare.
Senza cedolare secca chi subaffitta può togliere le spese e l'affitto che paga?
Senza la cedolare secca chi subaffitta è tassato su quanto incassa nell'anno meno le spese «specificamente inerenti» (Testo unico delle imposte sui redditi, DPR 917/1986, articolo 71, comma 2); se l'affitto pagato al proprietario sia una di queste spese, le fonti ufficiali lette non lo dicono. Per il comodatario le istruzioni del 730/2026 usano lo stesso criterio (rigo D4, colonna 5, codice 10) e la circolare dell'Agenzia delle Entrate n. 24/E del 12 ottobre 2017 definisce il suo un «reddito diverso assimilabile alla sublocazione».
Testo unico, guida dell'Agenzia delle Entrate, circolare e istruzioni danno il criterio e non elencano le spese: il caso concreto si definisce con un CAF o un commercialista. Per il proprietario vale l'articolo su commissioni e pulizie negli affitti brevi.
Lo schema con i numeri di Silvia, se le spese specificamente inerenti fossero 5.000 € (cifra di esempio, senza indicare quali spese): 11.600 − 5.000 = 6.600 € di reddito diverso.
I 6.600 € si sommano agli altri redditi di Silvia e su quel totale si pagano IRPEF e addizionali; i 2.436 € trattenuti dai portali online si scalano dall'imposta come acconto. Il conto dell'IRPEF è svolto, per il proprietario, nell'articolo cedolare secca o IRPEF negli affitti brevi.
Casa data in comodato a un familiare che la affitta: chi dichiara che cosa?
Negli affitti brevi (contratti fino a 30 giorni) il reddito dell'affitto è di chi ha la casa in comodato e la affitta, non del proprietario. Per le istruzioni del 730/2026 il comodatario lo dichiara come reddito diverso nel quadro D e il proprietario indica nel quadro B soltanto la rendita catastale.
In quale rigo del 730 vanno gli affitti brevi di chi subaffitta o ha la casa in comodato?
Nel modello 730/2026 (redditi 2025) chi subaffitta o ha la casa in comodato dichiara gli affitti brevi nel rigo D4 del quadro D:
- colonna 2: la cedolare secca, codice 1 per il 21%, codice 2 per il 26%;
- colonna 3: il codice 10;
- colonna 4: l'incasso lordo dell'anno; dalle Certificazioni Uniche si prende il punto 19, se la casella «locatore non proprietario» (punto 21) è barrata;
- colonna 5: le spese specificamente inerenti, non oltre l'incasso; con la cedolare secca non si compila;
- colonna 6: resta vuota, perché le ritenute subite si scrivono nel rigo F8;
- colonna 7: il CIN (Codice Identificativo Nazionale).
Righi e codici sono quelli del 730/2026 (redditi 2025): per i redditi 2026, come quelli di Silvia, vanno ricontrollati sul modello successivo.
Il reddito diverso si dichiara nell'anno dell'incasso, non in quello del soggiorno (istruzioni del 730/2026): un soggiorno dal 28 dicembre al 3 gennaio incassato a dicembre è tutto reddito dell'anno che finisce. Chi non presenta il 730 usa il quadro RL del modello Redditi Persone fisiche. Rigo F8 e Certificazione Unica sono spiegati nell'articolo sugli affitti brevi nel 730.
Con quale strumento si calcola la cedolare secca di chi subaffitta?
Nel calcolatore della cedolare secca chi subaffitta parte dall'incasso lordo, come il proprietario. Nell'app Affitti Brevi Facile ogni casa si registra come proprietà, sublocazione o comodato; in questi due casi il confronto con l'IRPEF, una delle funzioni del piano Pro, toglie dall'incasso le spese e le commissioni registrate, senza stabilire quali siano specificamente inerenti.
Domande frequenti
Chi subaffitta per brevi periodi può scegliere la cedolare secca?
Sì, alle condizioni degli affitti brevi (contratti fino a 30 giorni; dal 2026 non più di due appartamenti nell'anno): il decreto-legge 50/2017 (articolo 4, comma 3) estende la cedolare secca ai corrispettivi lordi della sublocazione.
Chi affitta per brevi periodi una casa in comodato d'uso gratuito deve dichiarare l'incasso?
Sì. L'incasso lo dichiara il comodatario, come reddito diverso: nel 730/2026 va nel rigo D4 con il codice 10.
Il portale online applica la ritenuta del 21% anche a chi subaffitta?
Sì, se incassa o interviene nel pagamento (decreto-legge 50/2017, articolo 4, comma 5). La ritenuta va nel rigo F8 del 730/2026.
Fonti
- Decreto-legge 24 aprile 2017, n. 50, art. 4, commi 1, 2, 3 e 5
- Testo unico delle imposte sui redditi, DPR 917/1986, art. 67, comma 1, lettera h), e art. 71, comma 2
- Agenzia delle Entrate, guida «Locazioni brevi: la disciplina fiscale e le regole per gli intermediari», aprile 2026
- Agenzia delle Entrate, istruzioni del modello 730/2026 (quadro B, righi D4 e F8), della Certificazione Unica 2026 e del modello Redditi Persone fisiche 2026
- Agenzia delle Entrate, circolare n. 24/E del 12 ottobre 2017
- Legge 30 dicembre 2020, n. 178, art. 1, comma 595
I testi ufficiali citati in questa guida sono raccolti, con i collegamenti, nella pagina Fonti ufficiali.
Questa guida spiega le regole generali in vigore al 22 ottobre 2026, sulla base delle fonti ufficiali citate. Non è consulenza fiscale: per il tuo caso rivolgiti a un commercialista o a un CAF.