Affitti brevi: cedolare secca o IRPEF? Il confronto con i numeri
Negli affitti brevi del 2026 la cedolare secca costa il 21% dell'incasso lordo per una sola casa a scelta e il 26% per l'eventuale seconda casa, mentre con l'IRPEF ordinaria il proprietario paga il 23%, il 33% o il 43% sul 95% dell'incasso, più le addizionali regionale e comunale. Su 13.000 € incassati la cedolare secca è di 2.730 € (al 21%) o di 3.380 € (al 26%); il conto IRPEF, con addizionali al 2% e senza contare le detrazioni, va da 3.087,50 € con altri redditi di 12.000 € a 4.322,50 € con altri redditi di 35.000 €. Quale dei due conti è più basso dipende dagli altri redditi di chi affitta e va visto con un CAF o un commercialista.
In breve
- La cedolare secca sugli affitti brevi nel 2026 è il 21% dell'incasso lordo su una sola casa, scelta da chi affitta, e il 26% sulla seconda casa.
- Il proprietario che resta nell'IRPEF ordinaria è tassato sul 95% dell'incasso lordo: il 23% fino a 28.000 € di reddito totale, il 33% da 28.000 a 50.000 € e il 43% oltre, più le addizionali regionale e comunale.
- Nell'esempio da 13.000 € di questa guida, senza contare le detrazioni, il conto IRPEF è più basso della cedolare secca in un caso solo: casa al 26% e altri redditi di 12.000 €.
Che differenza c'è tra cedolare secca e IRPEF negli affitti brevi?
La cedolare secca è un'imposta sostitutiva: chi la sceglie paga una percentuale fissa dell'incasso e su quel reddito non paga né IRPEF né addizionali. L'IRPEF ordinaria (l'imposta sul reddito delle persone fisiche) somma l'affitto agli altri redditi dell'anno e applica aliquote che salgono con il reddito totale.
Per il proprietario della casa, nel 2026:
| Cedolare secca | IRPEF ordinaria | |
|---|---|---|
| Cifra su cui si paga | 100% dell'incasso lordo | 95% dell'incasso lordo |
| Aliquota 2026 | 21% su una casa a scelta, 26% sull'altra | 23%, 33% o 43% secondo il reddito totale |
| Addizionali regionale e comunale | non si pagano | si pagano |
| Commissioni, pulizie e altre spese | non si tolgono | non si tolgono: c'è solo la riduzione fissa del 5% |
La riduzione fissa del 5% è prevista dall'articolo 37, comma 4-bis, del Testo unico delle imposte sui redditi (DPR 917/1986). Le aliquote IRPEF del 2026 sono quelle pubblicate dall'Agenzia delle Entrate nella scheda «Aliquote e calcolo dell'Irpef»: la seconda è il 33% e non più il 35%.
Dal 2026 la cedolare secca al 21% e al 26% vale per chi destina agli affitti brevi non più di due appartamenti nello stesso anno. Con più di due appartamenti l'attività si considera d'impresa per presunzione di legge: lo prevede la legge di bilancio 2026 (legge 30 dicembre 2025, n. 199, articolo 1, comma 17), come spiega l'articolo sugli affitti brevi dal terzo immobile.
Come si confrontano cedolare secca e IRPEF sullo stesso incasso?
Cedolare secca e IRPEF si confrontano guardando l'IRPEF in più, cioè la sola IRPEF che nasce dal reddito dell'affitto. L'IRPEF in più è l'IRPEF calcolata su altri redditi più affitto, meno l'IRPEF dovuta sui soli altri redditi; a questa cifra si sommano le addizionali.
Gli altri redditi sono i redditi imponibili dell'anno, per esempio da lavoro o da pensione. Le detrazioni personali non entrano in questo conto: si ipotizza che siano uguali nei due casi.
Quanto si paga su 13.000 € di affitti brevi con la cedolare secca e con l'IRPEF?
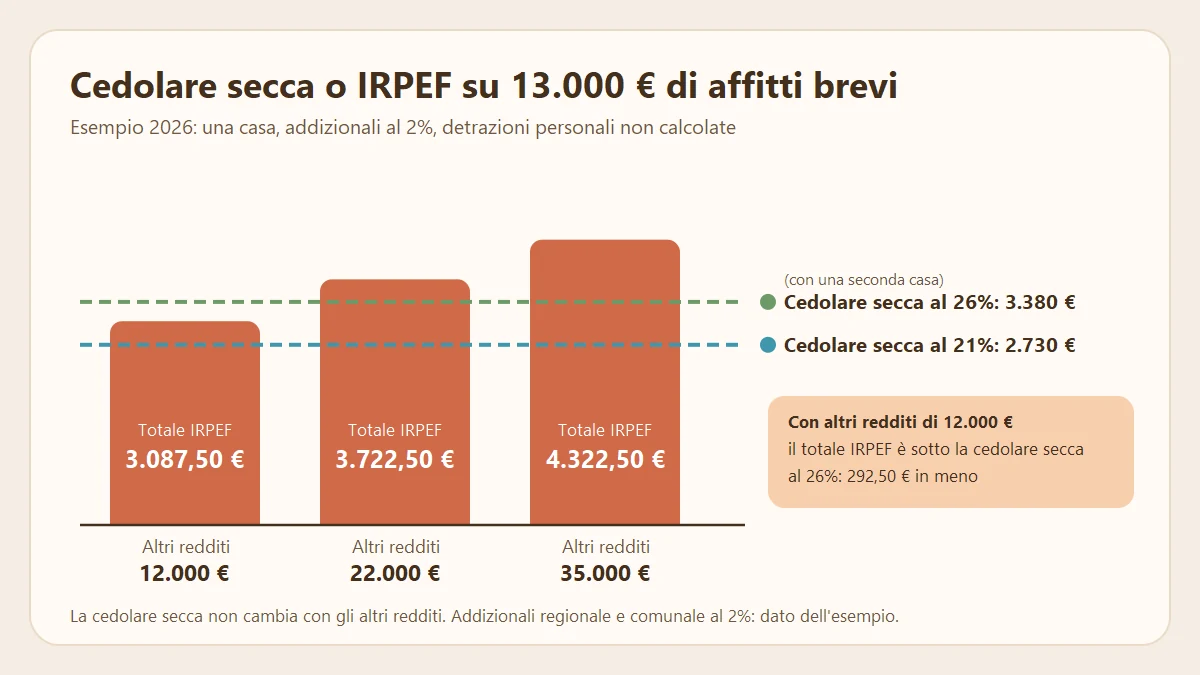
Su 13.000 € di affitti brevi incassati nel 2026 la cedolare secca è di 2.730 € al 21% o di 3.380 € al 26%. Il totale IRPEF, con addizionali al 2%, è di 3.087,50 € con altri redditi di 12.000 €, di 3.722,50 € con 22.000 € e di 4.322,50 € con 35.000 €.
I dati dell'esempio: Sara è proprietaria di un appartamento e nel 2026 gli ospiti le pagano in tutto 13.000 €, sempre tramite portali online. Le addizionali regionale e comunale valgono insieme il 2% (dato dell'esempio: ogni Regione e ogni Comune ha le sue aliquote).
Due numeri non dipendono dagli altri redditi:
- cedolare secca: 13.000 × 21% = 2.730 €; se Sara ha una seconda casa in affitto breve e sceglie quella per il 21%, l'appartamento da 13.000 € è al 26%: 13.000 × 26% = 3.380 €;
- reddito dell'affitto per l'IRPEF: 13.000 × 95% = 12.350 €, con addizionali di 12.350 × 2% = 247 €.
L'IRPEF in più, con altri redditi di 22.000 €:
- reddito totale: 22.000 + 12.350 = 34.350 €;
- IRPEF su 34.350 €: 28.000 × 23% = 6.440 €, più 6.350 × 33% = 2.095,50 €, in tutto 8.535,50 €;
- IRPEF sui soli 22.000 €: 22.000 × 23% = 5.060 €;
- IRPEF in più: 8.535,50 − 5.060 = 3.475,50 €;
- totale IRPEF: 3.475,50 + 247 = 3.722,50 €.
Lo stesso conto con tre livelli di altri redditi:
| Altri redditi | IRPEF in più | Addizionali al 2% | Totale IRPEF | Cedolare secca al 21% | Cedolare secca al 26% |
|---|---|---|---|---|---|
| 12.000 € | 2.840,50 € | 247 € | 3.087,50 € | 2.730 € | 3.380 € |
| 22.000 € | 3.475,50 € | 247 € | 3.722,50 € | 2.730 € | 3.380 € |
| 35.000 € | 4.075,50 € | 247 € | 4.322,50 € | 2.730 € | 3.380 € |
La colonna «Cedolare secca al 26%» guarda l'appartamento di Sara da solo, perché la scelta si può fare contratto per contratto: la seconda casa resta in cedolare secca e il suo incasso non entra negli altri redditi.
Perché non conviene la cedolare secca in certi casi? Il conto in cui l'IRPEF costa meno
Nell'esempio da 13.000 € di affitti brevi nel 2026 la cedolare secca costa più dell'IRPEF in un caso solo: appartamento tassato al 26% e altri redditi di 12.000 €. Il totale IRPEF è 3.087,50 € contro 3.380 € di cedolare secca, cioè 292,50 € in meno. È il risultato di un conto senza detrazioni e con addizionali al 2%, non una regola generale.
Con altri redditi di 12.000 € tutto l'affitto resta nel primo scaglione, dove l'IRPEF è il 23% del 95% dell'incasso, cioè il 21,85% del lordo. Le addizionali al 2% aggiungono l'1,90%. Il totale è il 23,75% del lordo, contro il 26% della cedolare secca.
Con gli stessi 13.000 € il risultato cambia in questi casi:
- altri redditi più alti: oltre 15.650 € di altri redditi una parte dell'affitto è tassata al 33% e oltre 18.575 € il totale IRPEF supera la cedolare secca al 26%;
- addizionali più alte: con altri redditi di 12.000 € il totale IRPEF supererebbe la cedolare secca al 26% solo con addizionali dal 4,4% in su (3.383,90 €); al 4,3% resta sotto (3.371,55 €);
- casa al 21%: prima delle detrazioni l'IRPEF più bassa possibile su 13.000 € è 2.840,50 € (il 21,85% del lordo, con addizionali a zero), mentre la cedolare secca al 21% è 2.730 €.
Che cosa non calcola il confronto tra cedolare secca e IRPEF?
Il confronto tra cedolare secca e IRPEF di questa guida non calcola le detrazioni personali, che dipendono da tutto il reddito e possono cambiare il risultato. La scheda dell'Agenzia delle Entrate sulle aliquote IRPEF spiega che le detrazioni si sottraggono dall'imposta lorda e di norma contano solo fino ad azzerarla.
Restano fuori anche questi casi:
- redditi oltre 200.000 €: la legge di bilancio 2026 (legge n. 199 del 2025) neutralizza per questi contribuenti il vantaggio del passaggio dal 35% al 33%;
- rendita catastale e riduzioni diverse dal 5%: il 5% vale quando l'incasso ridotto supera il reddito medio ordinario della casa, quello della rendita catastale; la riduzione sale al 25% per i fabbricati di Venezia centro, Giudecca, Murano e Burano e al 35% per gli edifici con interesse storico o artistico riconosciuto (stesso comma 4-bis dell'art. 37);
- sublocazione e comodato: chi subaffitta o affitta una casa ricevuta in comodato dichiara un «reddito diverso» (guida dell'Agenzia delle Entrate, aprile 2026) e il conto IRPEF segue altre regole.
Che cosa resta uguale con la cedolare secca e con l'IRPEF?
La ritenuta dei portali online e le spese hanno lo stesso trattamento con la cedolare secca e con l'IRPEF. La ritenuta del 21% è un acconto qualunque sia la scelta: nell'esempio i portali online hanno già trattenuto 2.730 €, che Sara scala dalla cedolare secca oppure dall'IRPEF. Commissioni e pulizie non riducono l'imposta in nessuno dei due casi: il conto dal lordo al netto è nell'articolo tasse sugli affitti brevi: quanto si paga.
Il reddito tassato con la cedolare secca non entra nell'IRPEF, ma conta comunque per l'ISEE, per risultare familiare a carico e per le detrazioni legate al reddito (guida dell'Agenzia delle Entrate, aprile 2026, capitolo 2).
Come e quando si sceglie tra cedolare secca e IRPEF?
La scelta tra cedolare secca e IRPEF si fa con la dichiarazione dei redditi dell'anno a cui si riferiscono gli affitti: chi non sceglie la cedolare secca paga l'IRPEF ordinaria. L'Agenzia delle Entrate, nella guida sulle locazioni brevi di aprile 2026, precisa che l'opzione può essere esercitata contratto per contratto.
Il conto personale, con le proprie addizionali e detrazioni, si fa con un CAF o un commercialista prima della dichiarazione. La regola delle due aliquote è spiegata nell'articolo cedolare secca sugli affitti brevi nel 2026.
Dove rifare il conto con i propri numeri?
La cedolare secca si ricalcola nel calcolatore della cedolare secca, a partire dagli incassi lordi. Il confronto con l'IRPEF è una delle funzioni del piano Pro dell'app Affitti Brevi Facile: si inseriscono gli altri redditi e la percentuale delle addizionali e l'app mostra i due totali, calcolati con il metodo di questa guida. Con due case l'app confronta i totali di tutte e due: entrambe in cedolare secca oppure entrambe in IRPEF.
Domande frequenti
Con gli affitti brevi la cedolare secca è obbligatoria?
No. La cedolare secca è una scelta di chi affitta, fatta nella dichiarazione dei redditi. Chi non la sceglie paga l'IRPEF ordinaria e le addizionali sul reddito dell'affitto.
Se si sceglie l'IRPEF, la ritenuta del 21% del portale è persa?
No. La ritenuta del 21% è sempre un acconto e si sottrae dall'imposta dovuta, che sia cedolare secca o IRPEF. Se la ritenuta supera l'imposta, la differenza è un credito.
Quanta IRPEF si paga su 13.000 € di affitti brevi?
Nel 2026, su 13.000 € di affitti brevi il reddito tassato con l'IRPEF è 12.350 €. L'IRPEF in più va da 2.840,50 € (tutto al 23%) a 5.310,50 € (tutto al 43%), più le addizionali e senza contare le detrazioni.
Fonti
- Agenzia delle Entrate, guida «Locazioni brevi: la disciplina fiscale e le regole per gli intermediari», aprile 2026, capitoli 2 e 3
- Agenzia delle Entrate, «Le locazioni brevi e la cedolare secca»
- Agenzia delle Entrate, «Aliquote e calcolo dell'Irpef», aggiornamento del 13 gennaio 2026
- Testo unico delle imposte sui redditi, DPR 22 dicembre 1986 n. 917, art. 37, comma 4-bis
- Legge 30 dicembre 2025, n. 199 (legge di bilancio 2026), art. 1, comma 17
I testi ufficiali citati in questa guida sono raccolti, con i collegamenti, nella pagina Fonti ufficiali.
Questa guida spiega le regole generali in vigore al 16 ottobre 2026, sulla base delle fonti ufficiali citate. Non è consulenza fiscale: per il tuo caso rivolgiti a un commercialista o a un CAF.