Affitti brevi: quali sono i vantaggi e gli svantaggi per chi affitta?
Nel 2026 i vantaggi e gli svantaggi degli affitti brevi si misurano accanto alla locazione 4+4. L'affitto breve dura al massimo 30 giorni, chiede CIN, estintore e rilevatori di gas e, con la cedolare secca, paga il 21% su una casa a scelta e il 26% sulla seconda, con un tetto di due appartamenti l'anno dal 2026; il 4+4 paga il 21% del canone.
Aggiornato al 16 ottobre 2026. Regole nazionali; informazioni generali, non consulenza fiscale.
In breve
- Nel 2026 il contratto di affitto breve non si registra fino a 30 giorni nell'anno con lo stesso ospite, ma ogni casa deve avere CIN, estintore e rilevatori di gas.
- Il contratto 4+4 si registra entro 30 giorni e dura almeno quattro anni più quattro, salvo i casi della legge 431/1998.
- Su 9.600 € l'anno (esempio con cifra inventata) la cedolare al 21% è 2.016 € sia in affitto breve sia nel 4+4, ma nell'affitto breve la trattiene il portale online che incassa.
I vantaggi degli affitti brevi
Nel 2026 i vantaggi degli affitti brevi per chi affitta, rispetto al contratto 4+4, riguardano la disponibilità della casa, il contratto e il modo in cui si versa l'imposta.
- La casa torna libera alla fine di ogni soggiorno ed è disponibile nei giorni vuoti: il contratto dura al massimo 30 giorni (decreto-legge 50/2017, articolo 4, comma 1).
- Il contratto non ha obbligo di registrazione fino a 30 giorni nell'anno con lo stesso ospite (Agenzia delle Entrate).
- Il portale online che incassa trattiene già il 21% come acconto dell'imposta (decreto-legge 50/2017, articolo 4, comma 5).
- Sotto i 30 giorni nell'anno la cedolare si può scegliere nella dichiarazione dei redditi, senza raccomandata all'ospite (scheda dell'Agenzia delle Entrate «Come si sceglie»).
Gli svantaggi degli affitti brevi
Nel 2026 gli svantaggi degli affitti brevi per chi affitta, rispetto al contratto 4+4, sono gli obblighi per la casa e per ogni ospite, le sanzioni collegate e il limite fiscale di due appartamenti.
- Ogni casa in affitto breve deve avere il CIN, esposto fuori dall'edificio e negli annunci, ed estintori e rilevatori di gas (decreto-legge 145/2023, articolo 13-ter); per il Ministero del Turismo i rilevatori non sono obbligatori nelle case senza impianto a gas, dove il rischio è escluso con certezza.
- A ogni arrivo si controllano i documenti e si comunicano gli ospiti alla questura con Alloggiati Web entro 24 ore, 6 se il soggiorno non supera le 24 ore, nei contratti sotto i 30 giorni (regio decreto 773/1931, articolo 109; decreto del Ministro dell'interno 7 gennaio 2013; decreto-legge 113/2018, articolo 19-bis).
- Le sanzioni dell'articolo 13-ter arrivano a 8.000 € senza CIN e a 6.000 € per violazione senza estintori o rilevatori (comma 9).
- Il 21% vale su una casa a scelta e il 26% sulla seconda, e dal 2026 il regime vale per non più di due appartamenti nell'anno (terzo immobile negli affitti brevi).
Che cosa si mette a confronto?
Per il decreto-legge 50/2017 (articolo 4, comma 1) è affitto breve il contratto con cui una persona fisica, senza esercitare un'impresa, cede una casa per 30 giorni al massimo. Il confronto è con il 4+4 e il 3+2 a canone concordato della legge 431/1998 (articolo 2, commi 1 e 5; il rinnovo del 4+4 si può negare nei casi dell'articolo 3, come la vendita).
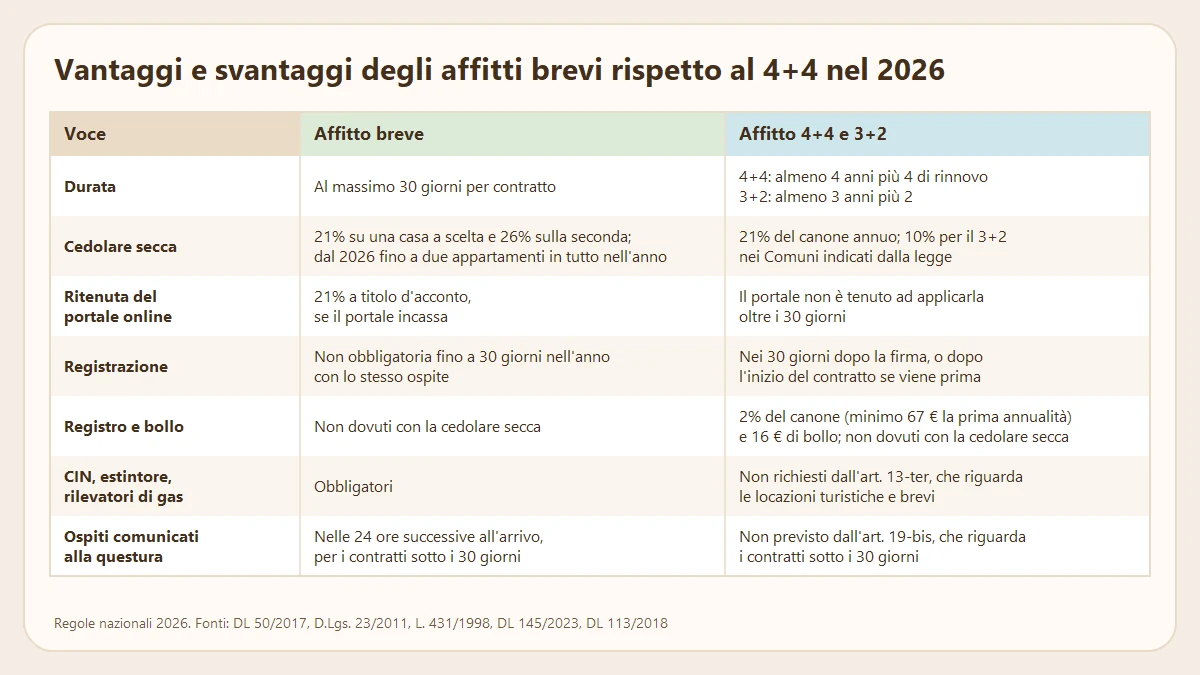
Vantaggi e svantaggi degli affitti brevi rispetto al 4+4 nel 2026
La tabella mette a confronto voce per voce le norme nazionali in vigore nel 2026.
| Voce | Affitto breve | Affitto 4+4 e 3+2 |
|---|---|---|
| Durata | Al massimo 30 giorni per contratto | 4+4: almeno 4 anni più 4 di rinnovo; 3+2: almeno 3 anni più 2 |
| Cedolare secca | 21% su una casa a scelta e 26% sulla seconda; dal 2026 fino a due appartamenti in tutto nell'anno | 21% del canone annuo; 10% per il 3+2 nei Comuni indicati dalla legge |
| Ritenuta del portale online | 21% a titolo d'acconto, se il portale incassa | Il portale non è tenuto ad applicarla oltre i 30 giorni |
| Registrazione | Non obbligatoria fino a 30 giorni nell'anno con lo stesso ospite | Nei 30 giorni dopo la firma, o dopo l'inizio del contratto se viene prima |
| Registro e bollo | Non dovuti con la cedolare secca | 2% del canone (minimo 67 € la prima annualità) e 16 € di bollo; non dovuti con la cedolare secca |
| CIN, estintore, rilevatori di gas | Obbligatori | Non richiesti dall'art. 13-ter, che riguarda le locazioni turistiche e brevi |
| Ospiti comunicati alla questura | Nelle 24 ore successive all'arrivo, per i contratti sotto i 30 giorni | Non previsto dall'art. 19-bis, che riguarda i contratti sotto i 30 giorni |
Oltre i due appartamenti, per il comma 595 dell'articolo 1 della legge 178/2020 «l'attività si presume svolta in forma imprenditoriale».
Descrizione dell'immagine
Tabella con il titolo «Vantaggi e svantaggi degli affitti brevi rispetto al 4+4 nel 2026» e tre colonne: Voce, Affitto breve, Affitto 4+4 e 3+2. Durata: al massimo 30 giorni per contratto; 4+4: almeno 4 anni più 4 di rinnovo; 3+2: almeno 3 anni più 2. Cedolare secca: 21% su una casa a scelta e 26% sulla seconda, dal 2026 fino a due appartamenti in tutto nell'anno; 21% del canone annuo, 10% per il 3+2 nei Comuni indicati dalla legge. Ritenuta del portale online: 21% a titolo d'acconto, se il portale incassa; il portale non è tenuto ad applicarla oltre i 30 giorni. Registrazione: non obbligatoria fino a 30 giorni nell'anno con lo stesso ospite; nei 30 giorni dopo la firma, o dopo l'inizio del contratto se viene prima. Registro e bollo: non dovuti con la cedolare secca; 2% del canone, minimo 67 euro la prima annualità, e 16 euro di bollo, non dovuti con la cedolare secca. CIN, estintore, rilevatori di gas: obbligatori; non richiesti dall'art. 13-ter, che riguarda le locazioni turistiche e brevi. Ospiti comunicati alla questura: nelle 24 ore successive all'arrivo, per i contratti sotto i 30 giorni; non previsto dall'art. 19-bis, che riguarda i contratti sotto i 30 giorni. In basso: regole nazionali 2026; fonti DL 50/2017, D.Lgs. 23/2011, L. 431/1998, DL 145/2023, DL 113/2018.
Quanto si paga di tasse con l'affitto breve e con il 4+4?
Con la cedolare secca, nel 2026 l'affitto breve paga il 21% su una casa a scelta e il 26% sulla seconda, sull'intero importo pagato dall'ospite (decreto-legge 50/2017, articolo 4, comma 2; guida dell'Agenzia delle Entrate, aprile 2026). Il 4+4 paga il 21% del canone annuo di ogni contratto abitativo, salvo chi affitta come impresa (decreto legislativo 23/2011, articolo 3, commi 2 e 6).
Il canone concordato paga il 10% nei Comuni dell'articolo 1, comma 1, lettere a) e b), del decreto-legge 551/1988 e negli «altri comuni ad alta tensione abitativa» individuati dal CIPE (comma 2). Per l'Agenzia delle Entrate i primi sono Bari, Bologna, Catania, Firenze, Genova, Milano, Napoli, Palermo, Roma, Torino, Venezia, i Comuni confinanti e gli altri capoluoghi di provincia (scheda del 29 maggio 2026).
Nel 4+4 chi sceglie la cedolare rinuncia all'aggiornamento del canone, anche ISTAT, e lo comunica prima all'inquilino con raccomandata (articolo 3, comma 11); per l'Agenzia la lettera non serve se il contratto contiene già la rinuncia. Oltre i 30 giorni il portale non è tenuto alla ritenuta (circolare 24/E del 2017, paragrafo 2.2).
L'alternativa alla cedolare è l'IRPEF (cedolare secca o IRPEF); il calcolo completo è in «Tasse sugli affitti brevi: quanto si paga».
Il contratto va registrato?
Il 4+4 va registrato nei 30 giorni che seguono la firma, o l'inizio del contratto se questo viene prima (scheda dell'Agenzia delle Entrate sul modello RLI). Per il contratto di affitto breve l'obbligo nasce oltre i 30 giorni nell'anno con lo stesso ospite, o se è un atto pubblico o una scrittura privata autenticata (guida «Locazioni brevi»).
Senza cedolare il 4+4 paga il registro, il 2% del canone annuo (minimo 67 € la prima annualità), e 16 € di bollo per copia ogni 4 facciate o 100 righe; con la cedolare non si pagano (decreto legislativo 23/2011, articolo 3, comma 2).
Quali sanzioni rischia chi affitta?
Nell'affitto breve una casa senza CIN costa da 800 a 8.000 €; il codice non esposto fuori dall'edificio o negli annunci, da 500 a 5.000 €; estintori o rilevatori mancanti, da 600 a 6.000 € per violazione (decreto-legge 145/2023, articolo 13-ter, comma 9, salvo che il fatto sia punito da una norma regionale, comma 10). Per gli ospiti non comunicati: arresto fino a tre mesi o ammenda fino a 206 € (400.000 lire convertite senza decimali; regio decreto 773/1931, articolo 17, e decreto legislativo 213/1998, articolo 51).
Nel 4+4 la registrazione omessa costa il 120% dell'imposta dovuta, con un minimo di 250 €; con un ritardo fino a 30 giorni, il 45%, con un minimo di 150 € (DPR 131/1986, articolo 69).
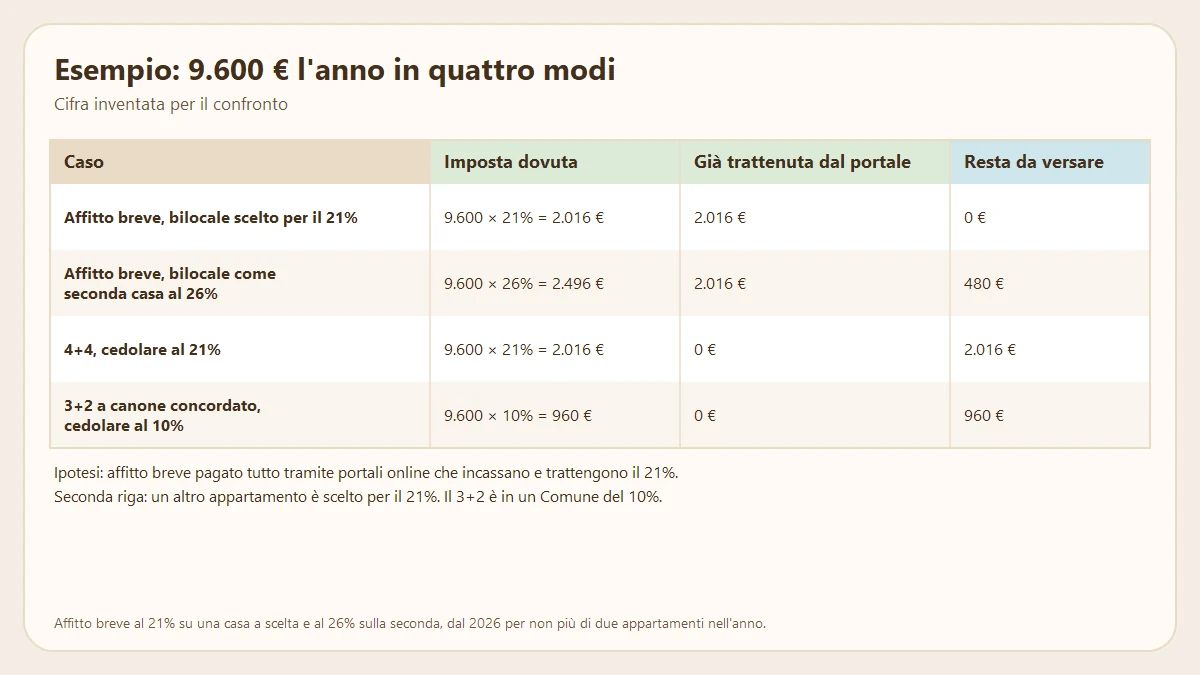
Esempio: 9.600 € l'anno in quattro modi
Rosaria ha un bilocale e confronta lo stesso incasso annuo di 9.600 €, cifra inventata e non di mercato. Le ipotesi:
- in affitto breve i 24 soggiorni sono pagati tutti tramite portali online che incassano e trattengono il 21%;
- nella prima riga il bilocale è la casa indicata in dichiarazione per il 21%; nella seconda Rosaria affitta in breve anche un altro appartamento e sceglie quello per il 21%, restando nel limite dei due;
- nel 4+4 il canone è di 800 € al mese, con la cedolare al 21%;
- nel 3+2 il bilocale è in un Comune del 10% e il canone resta 9.600 €, un'ipotesi: il canone concordato si fissa con gli accordi locali (legge 431/1998, articolo 2, comma 3).
| Caso | Imposta dovuta | Già trattenuta dal portale | Resta da versare |
|---|---|---|---|
| Affitto breve, bilocale scelto per il 21% | 9.600 × 21% = 2.016 € | 2.016 € | 0 € |
| Affitto breve, bilocale come seconda casa al 26% | 9.600 × 26% = 2.496 € | 2.016 € | 480 € |
| 4+4, cedolare al 21% | 9.600 × 21% = 2.016 € | 0 € | 2.016 € |
| 3+2 a canone concordato, cedolare al 10% | 9.600 × 10% = 960 € | 0 € | 960 € |
Sulla casa al 21% l'imposta dovuta è 2.016 € in entrambi i contratti; cambia chi la versa: nell'affitto breve il portale, nel 4+4 Rosaria. Come seconda casa il bilocale deve 480 € in più, il 5% di 9.600 €. Il 3+2 deve 1.056 € meno del 4+4. Senza cedolare il 4+4 paga anche 192 € di registro la prima annualità (il 2% di 9.600 €), il bollo e l'IRPEF, qui non calcolata. Le righe dell'affitto breve si rifanno con il calcolatore della cedolare secca.
Descrizione dell'immagine
Tabella con il titolo «Esempio: 9.600 € l'anno in quattro modi» e la nota «cifra inventata per il confronto». Colonne: Caso, Imposta dovuta, Già trattenuta dal portale, Resta da versare. Affitto breve, bilocale scelto per il 21%: 9.600 per 21% uguale 2.016 euro; già trattenuti 2.016 euro; resta da versare 0 euro. Affitto breve, bilocale come seconda casa al 26%: 9.600 per 26% uguale 2.496 euro; già trattenuti 2.016 euro; resta da versare 480 euro. 4+4, cedolare al 21%: 9.600 per 21% uguale 2.016 euro; già trattenuti 0 euro; resta da versare 2.016 euro. 3+2 a canone concordato, cedolare al 10%: 9.600 per 10% uguale 960 euro; già trattenuti 0 euro; resta da versare 960 euro. Sotto la tabella: ipotesi, affitto breve pagato tutto tramite portali online che incassano e trattengono il 21%; nella seconda riga un altro appartamento è scelto per il 21%; il 3+2 è in un Comune del 10%. In basso: affitto breve al 21% su una casa a scelta e al 26% sulla seconda, dal 2026 per non più di due appartamenti nell'anno.
Tenere i conti degli affitti brevi
Affitti Brevi Facile segue gli affitti brevi: per ogni incasso calcola cedolare e ritenuta, e per ogni casa conserva il CIN. I contratti 4+4 l'app non li calcola.
Domande frequenti
Con l'affitto breve si pagano più tasse che con il 4+4?
Con la cedolare l'affitto breve paga il 21% su una casa a scelta e il 26% sulla seconda, e dal 2026 il regime vale per due appartamenti al massimo nell'anno; il 4+4 il 21% del canone, il 3+2 a canone concordato il 10% nei Comuni indicati dal decreto legislativo 23/2011.
Il contratto di affitto breve si registra come il 4+4?
No. L'affitto breve non si registra fino a 30 giorni nell'anno con lo stesso ospite; il 4+4 va registrato nei 30 giorni successivi alla firma, o all'inizio del contratto se anteriore (Agenzia delle Entrate, scheda sul modello RLI).
Nel 4+4 servono CIN ed estintore?
No, non per l'articolo 13-ter del decreto-legge 145/2023, che riguarda le locazioni turistiche e brevi, e la legge 431/1998 (articolo 1, comma 2) esclude dalle regole del 4+4 gli alloggi locati esclusivamente per finalità turistiche.
Fonti
- Decreto-legge 24 aprile 2017 n. 50, art. 4, commi 1, 2 e 5
- Decreto legislativo 14 marzo 2011 n. 23, art. 3, commi 2, 6 e 11 (testo letto il 16 ottobre 2026)
- Legge 9 dicembre 1998 n. 431, art. 1, comma 2, e art. 2, commi 1, 3 e 5
- Agenzia delle Entrate: guida «Locazioni brevi» (aprile 2026); circolare 24/E del 12 ottobre 2017; schede sulla cedolare secca (29 maggio 2026) e sul modello RLI
- DPR 26 aprile 1986 n. 131, art. 69; decreto-legge 18 ottobre 2023 n. 145, art. 13-ter
- Regio decreto 18 giugno 1931 n. 773, artt. 17 e 109; decreto legislativo 24 giugno 1998 n. 213, art. 51; decreto-legge 4 ottobre 2018 n. 113, art. 19-bis; decreto del Ministro dell'interno 7 gennaio 2013
- Legge 30 dicembre 2020 n. 178, art. 1, comma 595; legge 30 dicembre 2025 n. 199, art. 1, comma 17
I testi ufficiali citati in questa guida sono raccolti, con i collegamenti, nella pagina Fonti ufficiali.
Questa guida spiega le regole generali in vigore al 18 ottobre 2026, sulla base delle fonti ufficiali citate. Non è consulenza fiscale: per il tuo caso rivolgiti a un commercialista o a un CAF.