IMU e TARI negli affitti brevi: chi le paga?
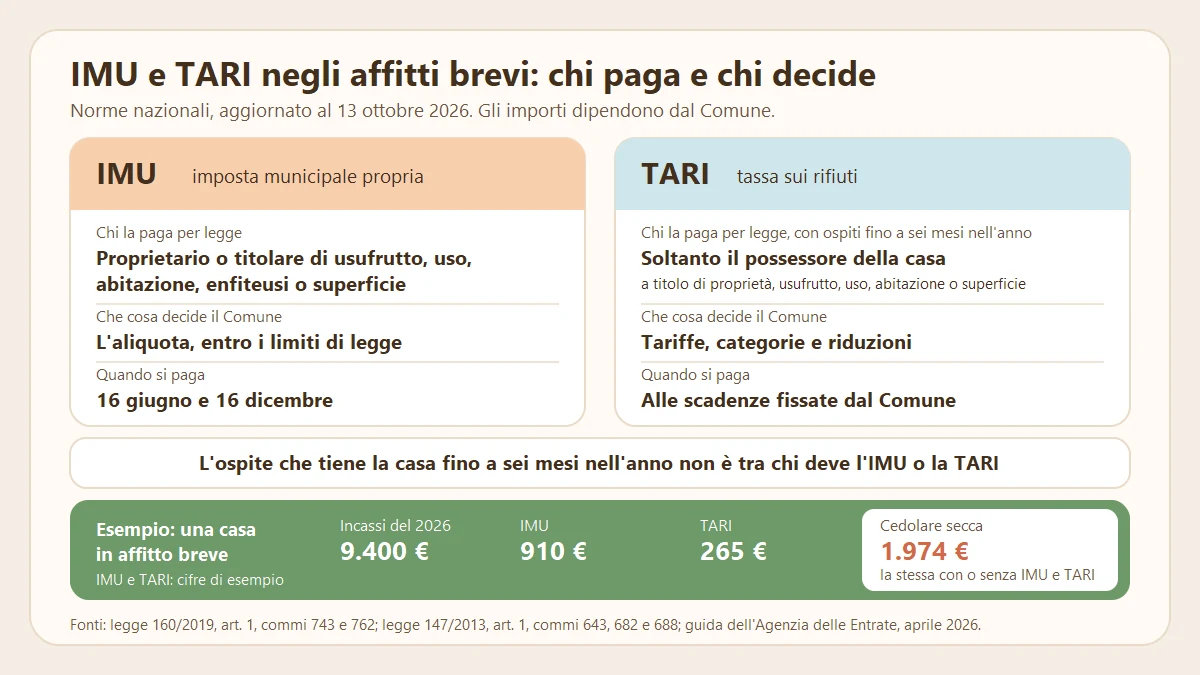
Negli affitti brevi IMU e TARI le paga chi possiede la casa, non l'ospite. Nel 2026 l'IMU è dovuta dal proprietario o dal titolare del diritto reale di usufrutto, uso, abitazione, enfiteusi o superficie (legge 160/2019, articolo 1, comma 743). La TARI, quando chi occupa la casa la tiene per non più di sei mesi nello stesso anno, è dovuta soltanto dal possessore a titolo di proprietà, usufrutto, uso, abitazione o superficie (legge 147/2013, articolo 1, comma 643).
Aggiornato al 13 ottobre 2026 sulle norme nazionali.
In breve
- Chi paga IMU e TARI lo stabilisce la legge; aliquota dell'IMU e tariffe della TARI le decide il Comune.
- IMU e TARI non riducono la cedolare secca: nell'esempio, su 9.400 € incassati nel 2026 la cedolare secca al 21% vale 1.974 €, con o senza i 1.175 € di IMU e TARI.
Chi paga l'IMU negli affitti brevi?
L'IMU (imposta municipale propria) di una casa data in affitto breve la paga chi la possiede: il proprietario oppure il titolare del diritto reale di usufrutto, uso, abitazione, enfiteusi o superficie (legge 160/2019, articolo 1, comma 743, che aggiunge casi particolari come il leasing). Il Dipartimento delle Finanze, nella pagina sui soggetti passivi, precisa che l'IMU non è dovuta da chi occupa l'immobile. L'imposta si calcola sul valore della casa ricavato dalla rendita catastale, non sugli incassi (comma 745).
L'abitazione principale è fuori dall'IMU, salvo le case di categoria catastale A/1, A/8 o A/9 (comma 740). Per gli affitti brevi nella casa di residenza l'esenzione va verificata con l'ufficio tributi del Comune.
Chi paga la TARI negli affitti brevi?
La TARI (tassa sui rifiuti) di una casa in affitto breve la paga chi la possiede: se chi occupa i locali li detiene per non più di sei mesi nello stesso anno solare, è dovuta soltanto dal possessore a titolo di proprietà, usufrutto, uso, abitazione o superficie (legge 147/2013, articolo 1, comma 643).
La regola generale è un'altra: la TARI la deve chiunque possiede o detiene locali che possono produrre rifiuti urbani (commi 641 e 642), quindi di norma chi usa la casa. Il comma 643 è l'eccezione per le detenzioni temporanee, e ogni contratto di affitto breve dura al massimo 30 giorni (decreto-legge 50/2017, articolo 4). Anche per il Dipartimento delle Finanze, con una detenzione fino a sei mesi, la tassa resta al possessore.
Che cosa decide il Comune su IMU e TARI?
Il Comune decide l'aliquota dell'IMU, entro i limiti di legge, e le tariffe della TARI con categorie, riduzioni e scadenze. Chi deve pagare lo stabilisce la legge.
| Tributo | Chi lo paga per legge | Che cosa decide il Comune | Dove verificare |
|---|---|---|---|
| IMU | Proprietario o titolare di usufrutto, uso, abitazione, enfiteusi o superficie | L'aliquota: base 0,86% per le case diverse dall'abitazione principale; il Comune può fissarla tra zero e 1,06% (comma 754), fino all'1,14% dove applicava la maggiorazione TASI (comma 755) | Prospetto delle aliquote del Comune sul sito del Dipartimento delle Finanze (comma 767) |
| TARI | Soltanto il possessore, con detenzione dell'ospite fino a sei mesi nello stesso anno solare | Tariffe, categorie, riduzioni e scadenze, di norma almeno due rate semestrali (commi 682, 683 e 688) | Regolamento TARI e delibera delle tariffe del Comune |
Chi paga IMU e TARI se subaffitto o ho la casa in comodato?
Con la sublocazione o il comodato l'IMU resta a chi possiede la casa: chi la tiene in affitto (non in leasing) o in comodato non è tra i soggetti del comma 743 della legge 160/2019.
Per la TARI i commi 641-643 della legge 147/2013 non hanno una regola dedicata a chi fa affitti brevi in sublocazione o in comodato. Per il comma 642 la deve chiunque possieda o detenga i locali; per il comma 643, con una detenzione temporanea fino a sei mesi nello stesso anno solare, soltanto il possessore a titolo di proprietà, usufrutto, uso, abitazione o superficie. Chi paga con la sublocazione o il comodato va verificato con l'ufficio tributi del Comune.
IMU e TARI si scalano dalla cedolare secca?
No. Nel 2026 la base della cedolare secca sugli affitti brevi è l'intero canone indicato nel contratto (Agenzia delle Entrate, guida sulle locazioni brevi di aprile 2026, capitolo 2). La guida non nomina IMU e TARI: che non si scalino è una conseguenza di quella regola, perché le spese a carico di chi affitta non riducono il canone.
Le aliquote della cedolare secca, l'imposta pagata al posto di IRPEF e addizionali, sono due: 21% su una casa a scelta e 26% sulla seconda. Dal 2026 il regime copre al massimo due appartamenti nell'anno (legge 178/2020, articolo 1, comma 595). Con più di due l'attività si presume svolta in forma imprenditoriale: il caso è nella pagina sul terzo immobile negli affitti brevi.
Esempio: IMU e TARI cambiano la cedolare secca di Clelia?
No: nel 2026, su 9.400 € di affitti brevi, la cedolare secca al 21% di Clelia è 1.974 € e resta 1.974 € anche se paga 910 € di IMU e 265 € di TARI. IMU e TARI sono cifre di esempio: quelle vere dipendono dalla casa e dal Comune.
Clelia è proprietaria di un bilocale diverso dalla casa in cui abita: è l'unica casa che affitta, quella a cui applica il 21%.
- Incasso lordo: 7.100 € tramite portali online che incassano per lei + 2.300 € pagati direttamente dagli ospiti = 9.400 €.
- Cedolare secca: 9.400 × 21% = 1.974 €.
- Ritenuta dei portali online: 7.100 × 21% = 1.491 €. Differenza tra cedolare secca e ritenute: 483 €.
- IMU: 910 €, a carico di Clelia. Con l'aliquota del Comune uguale all'anno prima sono due rate da 455 €, entro il 16 giugno e il 16 dicembre 2026.
- TARI: 265 €, a carico di Clelia: nessun ospite ha tenuto la casa per più di sei mesi.
- IMU e TARI insieme: 1.175 €. La cedolare secca si calcola su 9.400 €, non su 8.225 €; dopo i tre tributi restano 9.400 − 1.974 − 910 − 265 = 6.251 €, prima delle altre spese.
Posso far pagare IMU o TARI all'ospite?
Verso il Comune no: l'ospite che tiene la casa per non più di sei mesi nello stesso anno solare non è tra chi deve l'IMU o la TARI (legge 160/2019, comma 743; legge 147/2013, comma 643). Il prezzo che l'ospite paga, somme a forfait comprese, è la base della cedolare secca: le regole sono quelle di commissioni e pulizie negli affitti brevi.
Il tributo a carico dell'ospite è un altro: l'imposta di soggiorno, dovuta da chi alloggia nei Comuni che l'hanno istituita (decreto legislativo 23/2011, articolo 4).
Dove segnare IMU e TARI per vedere quanto resta?
Nell'app Affitti Brevi Facile, tra le spese del piano Pro, c'è la categoria «IMU e tributi locali»: l'importo si registra per immobile, non riduce la cedolare secca ed entra nell'utile netto stimato, descritto tra le funzioni dell'app. Nel calcolatore della cedolare secca si inseriscono gli incassi lordi.
Domande frequenti
Quando si paga l'IMU di una casa data in affitto breve?
L'IMU si paga in due rate, entro il 16 giugno e il 16 dicembre, oppure in un solo versamento entro il 16 giugno (legge 160/2019, articolo 1, comma 762).
La TARI di una casa in affitto breve è un'utenza domestica o non domestica?
Lo stabilisce il regolamento TARI del Comune: i commi sulla TARI della legge 147/2013 non nominano gli affitti brevi e affidano categorie e tariffe a regolamento e delibere comunali (commi 682 e 683). Sul sito del Dipartimento delle Finanze non abbiamo trovato chiarimenti dedicati agli affitti brevi.
La riduzione dell'IMU per il canone concordato vale per gli affitti brevi?
La riduzione dell'IMU al 75% è scritta per le abitazioni affittate a canone concordato secondo la legge 431/1998 (legge 160/2019, articolo 1, comma 760). Nei commi sull'IMU gli affitti brevi non sono nominati.
Fonti
- Legge 27 dicembre 2019 n. 160, art. 1, commi 740, 743, 745, 754, 755, 760, 762 e 767 (testo vigente, letto il 13 ottobre 2026)
- Legge 27 dicembre 2013 n. 147, art. 1, commi 641, 642, 643, 682, 683 e 688 (testo vigente, letto il 13 ottobre 2026)
- Ministero dell'Economia e delle Finanze, Dipartimento delle Finanze, pagine «IMU: soggetti passivi, aliquote, versamenti» e «TARI: disciplina del tributo» (lette il 13 ottobre 2026)
- Agenzia delle Entrate, guida «Locazioni brevi: la disciplina fiscale e le regole per gli intermediari», aprile 2026, capitolo 2
- Decreto-legge 24 aprile 2017 n. 50, art. 4; legge 30 dicembre 2020 n. 178, art. 1, comma 595
- Decreto legislativo 14 marzo 2011 n. 23, art. 4 (imposta di soggiorno)
I testi ufficiali citati in questa guida sono raccolti, con i collegamenti, nella pagina Fonti ufficiali.
Questa guida spiega le regole generali in vigore al 23 ottobre 2026, sulla base delle fonti ufficiali citate. Non è consulenza fiscale: per il tuo caso rivolgiti a un commercialista o a un CAF.