Imposta di soggiorno negli affitti brevi: chi la paga, come si versa e la dichiarazione
L'imposta di soggiorno negli affitti brevi la paga l'ospite. La versa al Comune chi incassa il pagamento dell'ospite o interviene nel pagamento, cioè chi affitta oppure il portale online; tocca allo stesso soggetto anche la dichiarazione annuale, da inviare entro il 30 giugno dell'anno dopo: per i soggiorni del 2026, entro il 30 giugno 2027 (decreto-legge 50/2017, articolo 4, comma 5-ter). L'imposta di soggiorno è dovuta nei Comuni che l'hanno istituita, anche se chi affitta è un privato senza partita IVA.
L'imposta di soggiorno, detta anche tassa di soggiorno, è un tributo comunale a carico di chi alloggia (decreto legislativo 23/2011, articolo 4). Articolo aggiornato al 13 ottobre 2026.
In breve
- L'imposta di soggiorno negli affitti brevi è a carico dell'ospite, nei Comuni che l'hanno istituita.
- Al Comune l'imposta di soggiorno la versa chi incassa il pagamento dell'ospite o interviene nel pagamento: chi affitta oppure il portale online.
- Tariffa, notti tassate, esenzioni e scadenze dell'imposta di soggiorno le decide ogni Comune.
- La dichiarazione annuale dell'imposta di soggiorno si invia online entro il 30 giugno dell'anno successivo.
- Nel 2026 i Comuni possono ancora applicare all'imposta di soggiorno l'aumento fino a 2 € per notte nato per il 2025.
Chi paga l'imposta di soggiorno negli affitti brevi?
L'imposta di soggiorno negli affitti brevi la paga l'ospite; chi incassa il pagamento la riscuote e la gira al Comune.
Possono istituirla le unioni di Comuni, i capoluoghi di provincia e i Comuni che la Regione ha inserito negli elenchi delle località turistiche o delle città d'arte (decreto legislativo 23/2011, articolo 4).
Chi versa l'imposta di soggiorno al Comune: chi affitta o il portale online?
Negli affitti brevi il responsabile del pagamento dell'imposta di soggiorno è chi incassa il canone o il corrispettivo, oppure chi interviene nel loro pagamento (decreto-legge 50/2017, articolo 4, comma 5-ter). Risponde verso il Comune del versamento, della dichiarazione e degli altri adempimenti previsti da legge e regolamento comunale, e ha diritto di rivalsa: può farsi dare l'imposta dall'ospite.
| Chi incassa il pagamento | Chi versa al Comune | Chi presenta la dichiarazione annuale |
|---|---|---|
| Chi affitta (bonifico, contanti) | Chi affitta | Chi affitta |
| Il portale online, imposta compresa | Il portale online | Il portale online |
| In parte chi affitta, in parte il portale online | Ognuno per i suoi soggiorni | Ognuno per i suoi soggiorni |
I soggiorni incassati dal portale online non entrano nella dichiarazione di chi affitta, nemmeno tra gli esenti (Dipartimento delle Finanze, risposte del 19 settembre 2022).
Quanto si paga di imposta di soggiorno e cosa cambia nel 2026?
Quanto si paga di imposta di soggiorno lo decide ogni Comune: delibera e regolamento fissano la misura (per esempio una tariffa per persona e per notte), le notti massime tassate, le esenzioni e le scadenze. Le tariffe verificate di alcune città sono nella pagina imposta di soggiorno nelle città.
Nel 2026 i Comuni e le unioni di Comuni che hanno l'imposta di soggiorno possono ancora applicare un aumento fino a 2 € per notte di soggiorno: la facoltà, nata per il 2025 in occasione del Giubileo (legge 213/2023, articolo 1, comma 492), vale anche per il 2026 (legge 199/2025, articolo 1, comma 683). La tariffa in vigore resta quella deliberata dal Comune.
Come si calcola l'imposta di soggiorno? Esempio con i numeri
Con una tariffa per persona e per notte, l'imposta di soggiorno di una prenotazione è tariffa × notti tassate × ospiti che pagano.
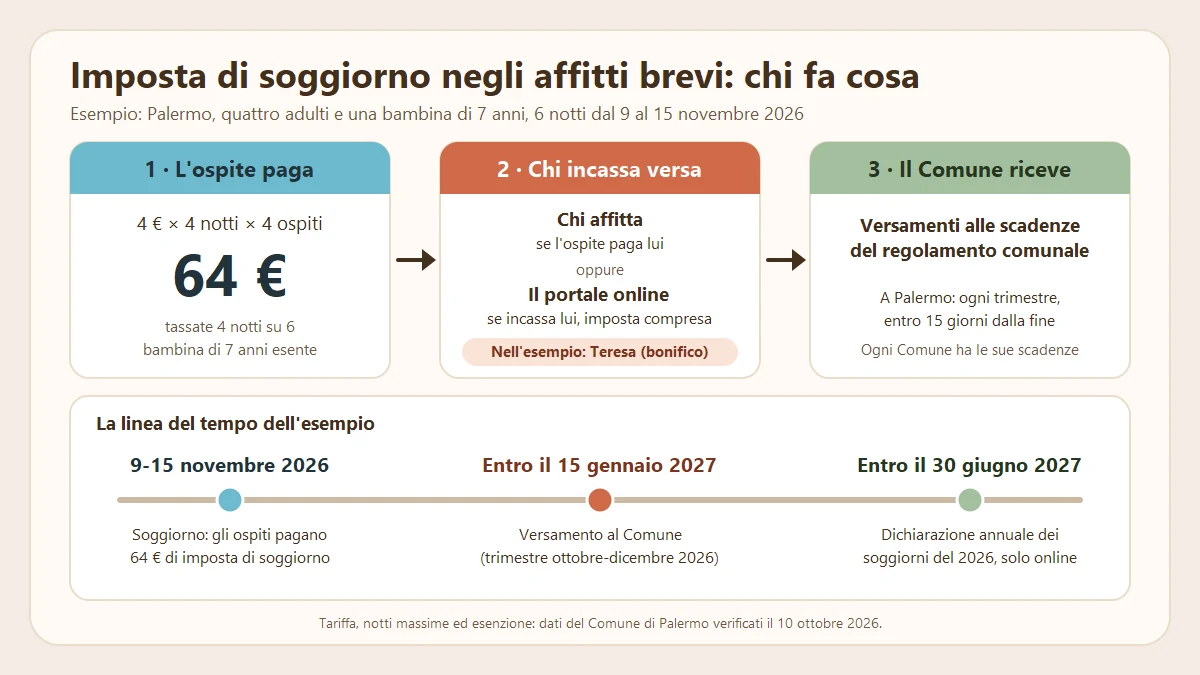
Teresa affitta un trilocale a Palermo e riceve una prenotazione diretta, pagata con bonifico: quattro adulti e una bambina di 7 anni, 6 notti dal 9 al 15 novembre 2026. A Palermo l'imposta per le locazioni brevi è di 4 € per persona per notte, si paga fino a 4 notti consecutive e i minori di 12 anni sono esenti (dati del Comune verificati il 10 ottobre 2026).
- Ospiti che pagano: 5 meno la bambina esente = 4.
- Notti tassate: 6 prenotate, limite di 4 = 4.
- Imposta di soggiorno: 4 € × 4 notti × 4 ospiti = 64 €.
Senza il limite di notti sarebbero 96 €. Il pagamento lo incassa Teresa: tocca a lei chiedere i 64 € agli ospiti e fare il versamento al Comune.
Con un'altra tariffa il conto si rifà nel calcolatore dell'imposta di soggiorno.
Quando si versa l'imposta di soggiorno al Comune?
L'imposta di soggiorno si versa al Comune alle scadenze del regolamento comunale, diverse da un Comune all'altro. A Palermo comunicazione dei pernottamenti e versamento sono trimestrali, entro 15 giorni dalla fine del trimestre: per il soggiorno di novembre 2026 Teresa versa entro il 15 gennaio 2027, nella misura e con le modalità fissate dal regolamento del Comune.
Per l'imposta non versata o versata in parte alla scadenza la sanzione è il 25% dell'importo non versato, ridotta alla metà se il ritardo non supera i 90 giorni (decreto legislativo 471/1997, articolo 13). La misura del 25% vale fino al 31 dicembre 2026: dal 1° gennaio 2027 il decreto legislativo 147/2026 (articolo 12) rinvia al testo unico delle sanzioni tributarie, che questa guida non tratta.
Come si presenta la dichiarazione annuale dell'imposta di soggiorno?
La dichiarazione annuale dell'imposta di soggiorno riepiloga pernottamenti e versamenti di un anno e si presenta esclusivamente online entro il 30 giugno dell'anno successivo. È un obbligo distinto dai versamenti periodici al Comune.
- Il modello è quello approvato dal Ministero dell'Economia e delle Finanze con decreto del 29 aprile 2022.
- Si invia con i servizi telematici dell'Agenzia delle Entrate, anche tramite un intermediario abilitato come il commercialista.
- Se ne presenta una per ogni anno e per ogni Comune.
- Si indicano le presenze, cioè ospiti × notti (Dipartimento delle Finanze, risposta 22): per Teresa, 4 ospiti × 4 notti = 16 presenze a tariffa ordinaria. Per le notti oltre il limite del Comune la risposta 24 indica come più coerenti le presenze esenti: è un orientamento, non una regola netta.
Le sanzioni sulla dichiarazione cambiano dal 1° gennaio 2027, per le violazioni commesse da quella data (decreto legislativo 147/2026, articolo 12).
| Violazione | Commessa fino al 31 dicembre 2026 | Commessa dal 1° gennaio 2027 |
|---|---|---|
| Dichiarazione non presentata | dal 100% al 200% dell'importo dovuto | 100% del tributo non versato, almeno 50 € |
| Dichiarazione infedele (dati non corretti) | dal 100% al 200% dell'importo dovuto | 40% del tributo non versato, almeno 50 € |
L'imposta di soggiorno si conta nella cedolare secca?
In questo sito e nell'app l'imposta di soggiorno resta fuori dall'importo su cui si calcola la cedolare secca, perché è un tributo del Comune a carico dell'ospite (decreto legislativo 23/2011, articolo 4) che chi affitta riscuote e riversa. È un'interpretazione: la guida dell'Agenzia delle Entrate sulle locazioni brevi di aprile 2026 non parla dell'imposta di soggiorno, quindi va fatta confermare al commercialista.
Il generatore di ricevute indica l'imposta di soggiorno incassata su una riga separata dall'affitto. La cedolare si conta con il calcolatore della cedolare secca.
L'imposta di soggiorno nell'app
In Affitti Brevi Facile imposti una volta tariffa, notti massime ed età di esenzione del tuo Comune: a ogni prenotazione l'app calcola l'imposta, separa quella incassata dal portale online e ti ricorda i versamenti. È una delle funzioni del piano Pro.
Domande frequenti
I bambini pagano l'imposta di soggiorno?
Dipende dal Comune, che nel suo regolamento può prevedere esenzioni (decreto legislativo 23/2011, articolo 4, comma 3). A Palermo sono esenti i minori di 12 anni.
Se il portale online incassa e versa l'imposta di soggiorno, chi presenta la dichiarazione annuale?
Per i soggiorni incassati dal portale online la dichiarazione annuale dell'imposta di soggiorno la presenta il portale online; chi affitta dichiara quelli incassati da lui (Dipartimento delle Finanze, risposte del 19 settembre 2022).
L'imposta di soggiorno vale anche per chi affitta da privato, senza partita IVA?
Sì, nei Comuni che l'hanno istituita e secondo il loro regolamento. Il decreto-legge 50/2017 (articolo 4, comma 5-ter) riguarda proprio le locazioni brevi: affitti di abitazioni che durano al massimo 30 giorni, fatti da una persona fisica che non agisce come impresa.
Fonti
- Decreto legislativo 14 marzo 2011 n. 23, art. 4 (imposta di soggiorno)
- Decreto-legge 24 aprile 2017 n. 50, art. 4, comma 5-ter (locazioni brevi: responsabile del pagamento e dichiarazione), testo vigente e testo in vigore fino all'11 agosto 2026
- Legge 30 dicembre 2023 n. 213, art. 1, comma 492, e legge 30 dicembre 2025 n. 199, art. 1, comma 683 (maggiorazione fino a 2 € per notte, 2025 e 2026)
- Decreto legislativo 7 agosto 2026 n. 147, art. 12 (sanzioni sui tributi locali)
- Decreto legislativo 18 dicembre 1997 n. 471, art. 13 (versamenti omessi o in ritardo)
- Ministero dell'Economia e delle Finanze, decreto 29 aprile 2022: modello di dichiarazione dell'imposta di soggiorno e istruzioni
- Dipartimento delle Finanze, risposte alle domande frequenti sulla dichiarazione dell'imposta di soggiorno, 19 settembre 2022
- Agenzia delle Entrate, «Locazioni brevi: la disciplina fiscale e le regole per gli intermediari», aprile 2026
- Comune di Palermo, delibera di Consiglio Comunale n. 34 del 30 aprile 2025 e portale dell'imposta di soggiorno (dati verificati il 10 ottobre 2026)
I testi ufficiali citati in questa guida sono raccolti, con i collegamenti, nella pagina Fonti ufficiali.
Questa guida spiega le regole generali in vigore al 13 ottobre 2026, sulla base delle fonti ufficiali citate. Non è consulenza fiscale: per il tuo caso rivolgiti a un commercialista o a un CAF.