Ricevuta per affitti brevi senza partita IVA: serve? E la marca da bollo da 2 euro?
Chi fa affitti brevi da privato, senza partita IVA, e incassa direttamente dall'ospite deve dargli la ricevuta se la chiede: lo prevede l'articolo 1199 del codice civile. Sulla ricevuta va la marca da bollo da 2 € se la somma supera 77,47 €; fino a 77,47 € l'imposta di bollo non è dovuta, con un'eccezione per alcune ricevute a saldo (articolo 13 della Tariffa allegata al DPR 642/1972, regole in vigore nel 2026). La ricevuta di un privato non è una fattura e non riporta l'IVA.
Aggiornato al 13 ottobre 2026.
In breve
- Chi incassa un affitto breve deve rilasciare la ricevuta (quietanza) all'ospite che la chiede: lo dice l'articolo 1199 del codice civile.
- Nel 2026 l'imposta di bollo sulle ricevute è di 2 € per ogni esemplare e non è dovuta quando la somma non supera 77,47 €, salvo alcune ricevute a saldo.
- Il bollo lo applica chi rilascia la ricevuta; se manca, si pagano l'imposta e una sanzione pari all'80% dell'imposta.
La ricevuta per un affitto breve senza partita IVA è obbligatoria?
La ricevuta per un affitto breve va rilasciata quando l'ospite la chiede a chi ha incassato il pagamento: per l'articolo 1199 del codice civile il creditore che riceve il pagamento deve rilasciare quietanza «a richiesta e a spese del debitore».
Né l'articolo 4 del decreto-legge 50/2017 né la guida sulle locazioni brevi pubblicata dall'Agenzia delle Entrate ad aprile 2026 citano ricevute o quietanze tra i compiti di chi affitta. Questa guida riguarda le prenotazioni dirette: quando l'ospite paga a un portale online, l'incasso lo gestisce il portale.
Che cos'è una «ricevuta non fiscale»? Serve la fattura?
Una ricevuta non fiscale è una quietanza: il documento con cui chi incassa dichiara di avere ricevuto una somma. «Non fiscale» qui vuol dire che non è una fattura: l'imposta di bollo la riguarda comunque. Chi rientra nelle locazioni brevi non emette fattura: lo si ricava da tre norme lette insieme, nessuna lo scrive così.
La fattura va emessa per ogni operazione imponibile ai fini dell'IVA (DPR 633/1972, articolo 21); l'IVA si applica a cessioni e servizi resi nell'esercizio di imprese, arti o professioni (articolo 1); le locazioni brevi sono contratti di persone fisiche fuori dall'esercizio di attività d'impresa (decreto-legge 50/2017, articolo 4, comma 1).
Dal 2026 il regime delle locazioni brevi copre non più di due appartamenti nell'anno. Oltre, l'attività «si presume svolta in forma imprenditoriale», dice il comma 595 dell'articolo 1 della legge 178/2020: fattura e IVA vanno viste con un commercialista (guida sugli affitti brevi dal terzo immobile).
Quando va la marca da bollo da 2 euro sulla ricevuta per affitti brevi?
Nel 2026 la marca da bollo da 2 € va sulla ricevuta di un affitto breve che attesta il pagamento di più di 77,47 €. Lo stabilisce l'articolo 13 della Tariffa, parte prima, del DPR 642/1972, che tassa «per ogni esemplare» le ricevute date dal creditore, o da chi agisce per lui, a chi ha pagato un debito in denaro, anche solo in parte.
Per chi affitta contano questi casi della nota 2 dell'articolo 13:
| Situazione | Imposta di bollo |
|---|---|
| La somma non supera 77,47 € | non dovuta |
| La somma supera 77,47 € | 2 € per ogni esemplare |
| Ricevuta a saldo fino a 77,47 €, per meno del debito originario, senza l'indicazione di quel debito o delle quietanze precedenti | 2 € |
Nella nota la soglia è scritta in lire, «L. 150.000»: sono 77,47 € (Agenzia delle Entrate, risposta a interpello n. 129 del 2024). I 2 € vengono dal decreto-legge 43/2013 (articolo 7-bis, comma 3).
Su quali ricevute va il bollo? Un esempio con i numeri
Su cinque ricevute di affitti brevi da 70 €, 77,47 €, 340 €, 190 € e 60 € il bollo da 2 € è dovuto su due, quelle da 340 € e da 190 €. Le rilascia nel 2026 Bruna, che affitta un bilocale, per quattro prenotazioni dirette; l'ultima, da 250 €, è pagata in due volte.
| Ricevuta | Somma | Bollo | Perché |
|---|---|---|---|
| 1. Una notte | 70 € | no | 70 non supera 77,47 |
| 2. Una notte | 77,47 € | no | pari alla soglia: il bollo parte da 77,48 € |
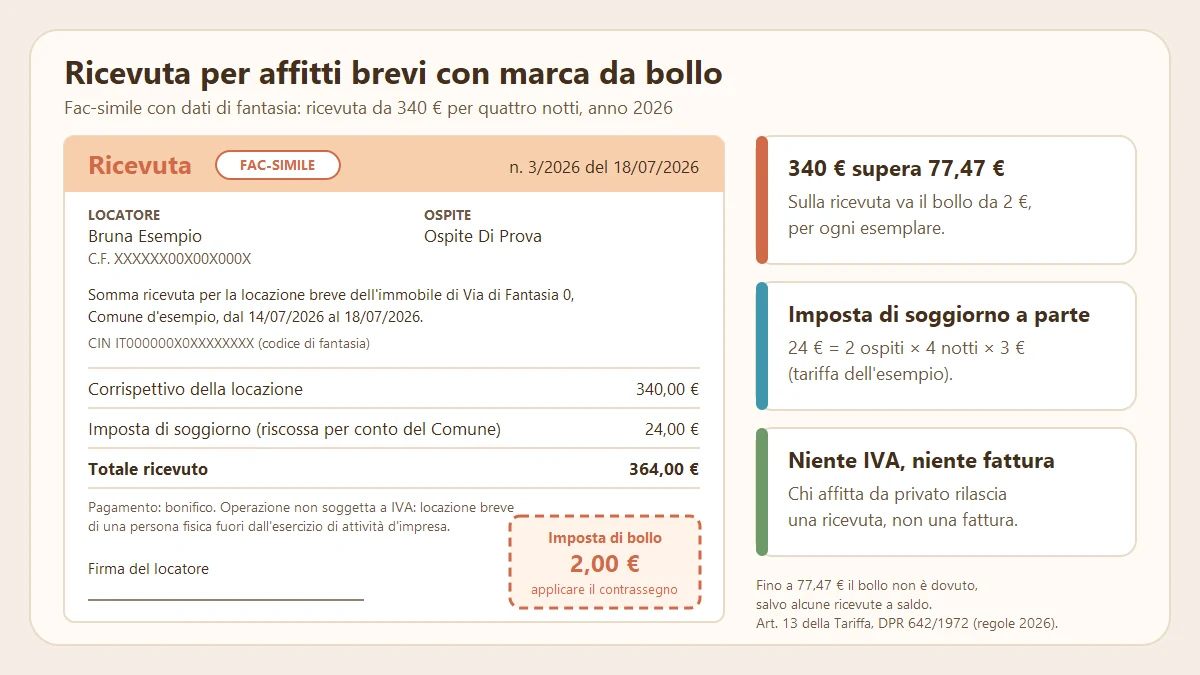
| 3. Quattro notti | 340 € | 2 € | 340 supera 77,47 |
| 4. Acconto su 250 € | 190 € | 2 € | 190 supera 77,47 |
| 5. Saldo su 250 € | 60 € | no | a saldo, con il debito di 250 € e la ricevuta dell'acconto indicati |
- Ricevuta 3: su una riga a parte ci sono 24 € di imposta di soggiorno (2 ospiti × 4 notti × 3 €, tariffa dell'esempio): totale ricevuto 364 €.
- Ricevuta 5: 60 € non superano la soglia, ma la ricevuta è a saldo e vale meno del debito originario di 250 €: per la nota 2 perde l'esenzione se manca l'indicazione del debito originario «o delle precedenti quietanze». Bruna scrive nella ricevuta il debito di 250 € e il numero della ricevuta dell'acconto, quindi il bollo non è dovuto; senza queste indicazioni servirebbero altri 2 €.
Per il soggiorno da 250 € il bollo totale è 2 €, come con una sola ricevuta finale da 250 €.
Come si applica la marca da bollo sulla ricevuta e cosa si rischia senza?
La marca da bollo da 2 € è un contrassegno telematico: lo rilascia un intermediario in convenzione con l'Agenzia delle Entrate (DPR 642/1972, articolo 3), per esempio una tabaccheria (articolo 39), e va applicato sulla ricevuta di carta prima della firma (articolo 11). Chi non paga il bollo dovuto versa l'imposta e una sanzione pari all'80% dell'imposta (articolo 25, comma 1, per le violazioni commesse dal 1° settembre 2024): su 2 € sono 1,60 €.
Le fonti ufficiali lette non dicono come un privato paga il bollo su una ricevuta inviata solo come file, né se i 2 € si possono addebitare all'ospite: per il codice civile la quietanza è «a spese del debitore», ma nessuna fonte letta dice se la formula comprende il bollo. Sono due domande per il commercialista.
L'imposta di soggiorno va nella ricevuta e conta per la soglia di 77,47 €?
Nella ricevuta di un affitto breve l'imposta di soggiorno pagata dall'ospite si indica su una riga separata dal corrispettivo: è un'interpretazione, da far confermare al commercialista. Nessuna fonte ufficiale letta dice se la soglia di 77,47 € si confronta con il solo corrispettivo o con il totale.
L'interpretazione poggia su due norme sull'imposta di soggiorno negli affitti brevi: la deve chi alloggia (decreto legislativo 23/2011, articolo 4) e chi incassa l'affitto è responsabile del pagamento, con diritto di rivalsa sull'ospite (decreto-legge 50/2017, articolo 4, comma 5-ter).
Dove si prepara la ricevuta per un affitto breve?
La ricevuta per un affitto breve si prepara gratis con il generatore di ricevute in PDF: per prudenza confronta la soglia con il totale, imposta di soggiorno compresa, e oltre 77,47 € aggiunge il riquadro «Imposta di bollo 2,00 €». Nell'app Affitti Brevi Facile la ricevuta parte dalla prenotazione, con numerazione automatica e promemoria del bollo; il piano gratuito comprende 3 ricevute al mese (funzioni dell'app).
Domande frequenti
Per un affitto breve senza partita IVA devo fare la fattura?
No, se l'affitto rientra nelle locazioni brevi: chi affitta da privato, fuori dall'attività d'impresa, non fa operazioni soggette a IVA (DPR 633/1972, articoli 1 e 21; decreto-legge 50/2017, articolo 4). All'ospite che la chiede rilascia una ricevuta, non una fattura.
La marca da bollo serve anche se l'ospite ha pagato con bonifico?
Sì, se chi affitta rilascia una ricevuta per più di 77,47 €: l'articolo 13 della Tariffa del DPR 642/1972 tassa la ricevuta e non distingue in base al modo di pagamento.
Con la cedolare secca il bollo sulla ricevuta si paga lo stesso?
Le norme lette non esentano la ricevuta. La cedolare secca prende il posto delle imposte di registro e di bollo dovute sul contratto, sulle proroghe e sulla risoluzione (decreto legislativo 23/2011, articolo 3, comma 2): le ricevute non sono nominate. L'articolo 13 della Tariffa non ha eccezioni per chi sceglie la cedolare secca.
Fonti
- DPR 26 ottobre 1972, n. 642 (imposta di bollo): Tariffa, allegato A, parte prima, articolo 13 e note; articoli 3, 11, 25 e 39
- Decreto legislativo 14 giugno 2024, n. 87, articoli 4 e 5 (misura e decorrenza della sanzione)
- Decreto-legge 26 aprile 2013, n. 43, articolo 7-bis, comma 3
- Agenzia delle Entrate, risposta a interpello n. 129 del 2024
- Codice civile, articolo 1199
- DPR 26 ottobre 1972, n. 633 (IVA), articoli 1 e 21
- Decreto-legge 24 aprile 2017, n. 50, articolo 4
- Legge 30 dicembre 2020, n. 178, articolo 1, comma 595
- Decreto legislativo 14 marzo 2011, n. 23, articoli 3 e 4
- Agenzia delle Entrate, guida «Locazioni brevi: la disciplina fiscale e le regole per gli intermediari», aprile 2026
I testi ufficiali citati in questa guida sono raccolti, con i collegamenti, nella pagina Fonti ufficiali.
Questa guida spiega le regole generali in vigore al 20 ottobre 2026, sulla base delle fonti ufficiali citate. Non è consulenza fiscale: per il tuo caso rivolgiti a un commercialista o a un CAF.