Posso fare affitti brevi nella casa dove ho la residenza?
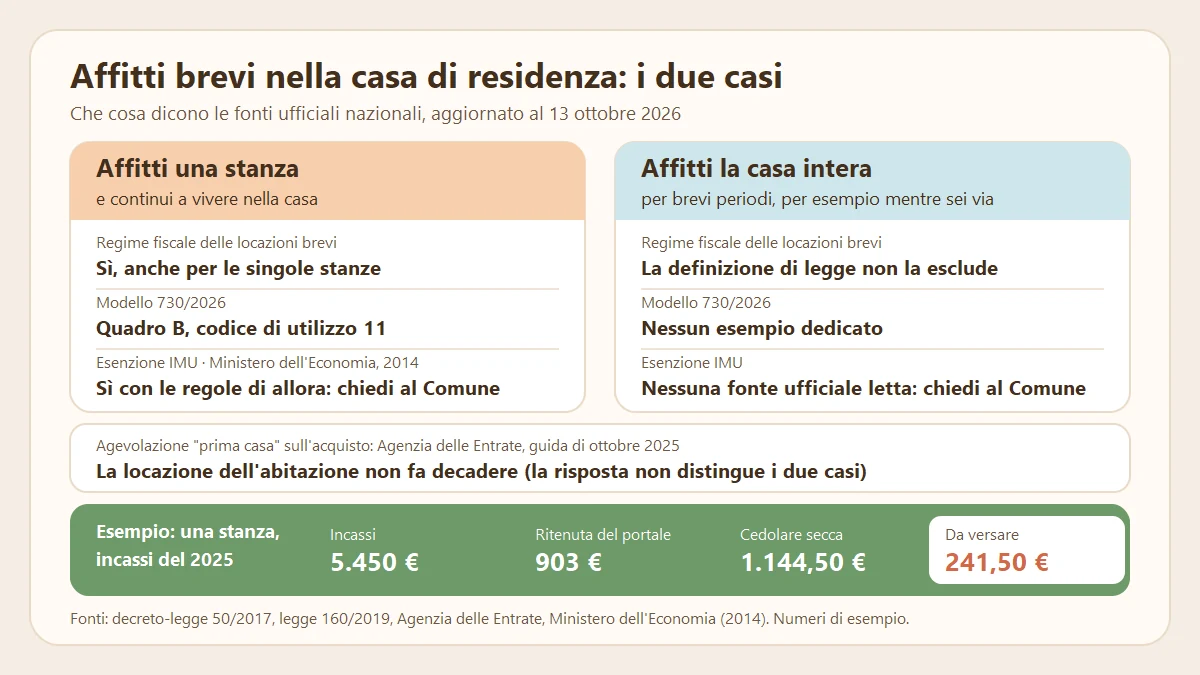
Per una stanza sì: nel 2026 gli affitti brevi di una stanza della casa in cui hai la residenza rientrano nel regime fiscale delle locazioni brevi (decreto-legge 50/2017, articolo 4: contratti fino a 30 giorni), che per la guida dell'Agenzia delle Entrate di aprile 2026 vale anche per le singole stanze di un'abitazione. Per la prima casa affittata intera le fonti ufficiali nazionali non hanno una risposta dedicata: la definizione di legge non pone condizioni su dove abita chi affitta. Sull'esenzione IMU c'è una risposta del Ministero dell'Economia del 2014 per le stanze, sulle regole di allora; per la casa intera nessuna: va chiesto al Comune.
Aggiornato al 13 ottobre 2026, sulle fonti ufficiali nazionali: le regole di Regione e Comune vanno verificate.
In breve
- Una stanza della casa in cui vivi, affittata per periodi fino a 30 giorni, rientra nel regime fiscale delle locazioni brevi; nel 730/2026 la casa ha il codice di utilizzo 11.
- Per la casa di residenza affittata intera né la guida dell'Agenzia delle Entrate né le istruzioni del 730/2026 hanno un passaggio dedicato.
Si possono fare affitti brevi nella casa dove si ha la residenza?
La definizione fiscale di locazione breve non esclude la casa di residenza: per l'articolo 4 del decreto-legge 24 aprile 2017 n. 50 è l'affitto di un immobile a uso abitativo che dura al massimo 30 giorni, stipulato da persone fisiche che non agiscono come impresa. Nel testo non ci sono condizioni su dove abita chi affitta.
I casi sono due, e le fonti ufficiali li trattano in modo diverso:
- la stanza: affitti una parte della casa e continui a viverci;
- la casa intera: affitti tutta la casa, per esempio mentre sei via.
| Domanda | Una stanza | La casa intera | Fonte |
|---|---|---|---|
| Vale il regime fiscale delle locazioni brevi? | Sì, anche per le singole stanze | Nessun passaggio dedicato; la definizione non pone condizioni sulla residenza | Agenzia delle Entrate, guida di aprile 2026; decreto-legge 50/2017, art. 4 |
| Come si indica nel 730/2026? | Quadro B, codice di utilizzo 11 | Nessun esempio dedicato | Istruzioni del 730/2026 |
| L'IMU resta non dovuta? | Sì per il Ministero dell'Economia nel 2014, con le regole di allora; oggi chiedi al Comune | Nessuna fonte ufficiale letta: chiedi al Comune | Ministero dell'Economia, risposta n. 12 (2014); legge 160/2019, art. 1, commi 740 e 741 |
Come si dichiara nel 730 la stanza affittata nella casa di residenza?
Nel modello 730/2026 (redditi 2025) la casa di residenza di cui affitti una stanza va nel quadro B con il codice 11 nella colonna 2 «Utilizzo»: indica l'immobile usato in parte come abitazione principale e in parte dato in locazione, anche per periodi fino a 30 giorni.
Con la cedolare secca (l'imposta che sostituisce IRPEF e addizionali) nella colonna 11 va il codice 2 per l'aliquota del 21% o il codice 3 per il 26%. Per gli affitti brevi nel 730 le ritenute operate dai portali online si scrivono nel rigo F8. Le aliquote sono il 21% su una casa a scelta e il 26% sulla seconda. Dal 2026 il regime si applica a due appartamenti al massimo per anno: oltre i due appartamenti l'attività si presume svolta in forma imprenditoriale.
La deduzione per l'abitazione principale la calcola chi presta l'assistenza fiscale: le istruzioni non dicono in modo espresso che cosa le succede con il codice 11. Per la casa di residenza affittata intera danno due regole generali: il codice 3 per l'immobile locato anche per periodi fino a 30 giorni e più righi per la casa che nell'anno cambia utilizzo. In entrambi i casi va chiesto al CAF.
Esempio: quanto paga Nadia per una stanza affittata nella casa di residenza?
Nel 2025 Nadia ha affittato per soggiorni brevi una stanza della casa in cui ha la residenza: su 5.450 € di incassi la cedolare secca al 21% è di 1.144,50 € e, tolta la ritenuta del portale online, restano da versare 241,50 €. Il 2025 è l'anno che si dichiara con il 730/2026; per Nadia è il primo anno di affitti e questa è l'unica casa affittata, quella scelta per il 21%.
- Incasso lordo del 2025: 4.300 € tramite un portale online che incassa per lei + 1.150 € pagati direttamente = 5.450 €.
- Ritenuta del portale: 21% di 4.300 = 903 €. Sul resto non c'è ritenuta.
- Cedolare secca: 21% di 5.450 = 1.144,50 €.
- Da versare: 1.144,50 − 903 = 241,50 €.
I 241,50 € erano il saldo del 2025, da versare entro il 30 giugno 2026: al primo anno di cedolare secca Nadia non aveva versato acconti. L'acconto per il 2026 è di altri 241,50 €, in una rata entro il 30 novembre 2026, secondo le regole su acconto e saldo della cedolare secca. Con il 730 e un sostituto d'imposta gli importi sono trattenuti in busta paga o sulla pensione.
Con gli affitti brevi si perde l'esenzione IMU sulla prima casa?
Per la stanza c'è una risposta ufficiale, scritta però sulle regole del 2014; per la casa intera, tra le fonti ufficiali lette, nessuna. La legge sull'IMU non nomina gli affitti brevi, definisce l'abitazione principale. Per la legge 27 dicembre 2019 n. 160 (articolo 1, comma 741, lettera b, dopo la sentenza della Corte costituzionale n. 209 del 2022) è l'immobile, iscritto o iscrivibile in catasto come unica unità immobiliare, «nel quale il possessore dimora abitualmente e risiede anagraficamente». Sull'abitazione principale l'IMU non è dovuta, tranne che per le categorie catastali A/1, A/8 e A/9 (comma 740).
- La stanza. Nelle domande frequenti «Mini IMU e Maggiorazione TARES» (versamento del 24 gennaio 2014) il Ministero dell'Economia e delle Finanze risponde sul proprietario che affitta alcune stanze a studenti: «Anche se parzialmente locata, l'abitazione principale non perde tale destinazione» e beneficia dell'esenzione (risposta n. 12). Applica la legge di allora (legge 147/2013, articolo 1, comma 707), non la legge 160/2019, e non parla di affitti brevi.
- La casa intera. Nessuna delle fonti ufficiali lette tratta la casa di residenza affittata intera per brevi periodi.
Sulla locazione di una parte dell'abitazione principale esistono anche pronunce dei giudici, comprese ordinanze della Corte di cassazione, che non abbiamo potuto leggere alla fonte: una pronuncia decide un caso, non è una regola generale. L'effetto degli affitti brevi sull'esenzione va chiesto all'ufficio tributi del Comune, l'ente a cui spetta l'imposta (comma 742).
Affittare la casa fa perdere le agevolazioni "prima casa" sull'acquisto?
Per l'Agenzia delle Entrate no: nella guida «L'acquisto della casa: le imposte e le agevolazioni fiscali» (ottobre 2025) risponde che dare in locazione l'abitazione comprata con le agevolazioni "prima casa" non comporta la decadenza, perché non si perde il possesso dell'immobile. La risposta riguarda la locazione dell'abitazione in generale: non parla di stanze né di durata.
Tra i casi di perdita delle agevolazioni la stessa guida elenca la vendita o donazione entro 5 anni senza riacquisto entro un anno e la residenza non trasferita entro 18 mesi nel Comune in cui si trova la casa. La locazione non è nell'elenco e non è nominata nella norma (nota II-bis all'articolo 1 della Tariffa, parte prima, del DPR 26 aprile 1986 n. 131). Un acquisto recente, con la residenza ancora da trasferire, va visto con il notaio o con l'Agenzia delle Entrate.
Dove rifare il conto della cedolare secca?
Il calcolatore della cedolare secca rifà il conto con i tuoi incassi e le ritenute. In Affitti Brevi Facile registri gli incassi della stanza e l'app aggiorna cedolare secca, saldo e acconti.
Domande frequenti
Posso mantenere la residenza se affitto la casa per brevi periodi?
Il regolamento anagrafico (DPR 30 maggio 1989 n. 223, articolo 3) non parla di affitti: definisce residenti le persone che hanno la dimora abituale nel Comune. Chi, affittando tutta la casa, sposta altrove la dimora abituale deve porsi il problema con l'ufficio anagrafe.
Servono CIN, estintore e rilevatori di gas anche per una stanza?
Sì. L'articolo 13-ter del decreto-legge 18 ottobre 2023 n. 145 (comma 6) obbliga chi dà in locazione breve un'abitazione o una sua porzione a esporre il CIN (Codice Identificativo Nazionale) e a indicarlo negli annunci: la procedura per ottenerlo è nella pagina sul CIN per gli affitti brevi. Per il Ministero del Turismo (domande frequenti sul CIN aggiornate all'11 maggio 2026, risposta 4.6) i requisiti di sicurezza del comma 7 (estintore, rilevatori di gas e di monossido di carbonio) valgono anche per chi affitta una sola stanza.
La stanza della casa in cui abito conta nel limite dei due appartamenti?
Le fonti non lo precisano: la guida dell'Agenzia delle Entrate di aprile 2026 e la legge 178/2020 (articolo 1, comma 595) parlano di due appartamenti al massimo per periodo d'imposta, senza dire come si conta una stanza.
Fonti
- Decreto-legge 24 aprile 2017 n. 50, art. 4 (testo vigente, letto il 13 ottobre 2026)
- Agenzia delle Entrate, «Locazioni brevi: la disciplina fiscale e le regole per gli intermediari», aprile 2026, capitolo 2
- Legge 30 dicembre 2020 n. 178, art. 1, comma 595
- Agenzia delle Entrate, istruzioni del modello 730/2026, quadro B (colonne 2 e 11) e rigo F8
- Legge 27 dicembre 2019 n. 160, art. 1, commi 740, 741 lettera b) e 742; Corte costituzionale, sentenza n. 209 del 2022
- Ministero dell'Economia e delle Finanze, domande frequenti «Mini IMU e Maggiorazione TARES» (versamento del 24 gennaio 2014), risposta n. 12
- Agenzia delle Entrate, «L'acquisto della casa: le imposte e le agevolazioni fiscali», ottobre 2025, capitoli 4 e 6
- DPR 26 aprile 1986 n. 131, Tariffa, parte prima, art. 1, nota II-bis
- DPR 30 maggio 1989 n. 223, art. 3
- Decreto-legge 18 ottobre 2023 n. 145, art. 13-ter, commi 6 e 7
- Ministero del Turismo, domande frequenti sulla Banca dati delle strutture ricettive (BDSR) e sul CIN, aggiornate all'11 maggio 2026, risposta 4.6
- Agenzia delle Entrate, «Cedolare secca: come si paga»; istruzioni del modello Redditi Persone Fisiche 2026, fascicolo 1, quadro LC
I testi ufficiali citati in questa guida sono raccolti, con i collegamenti, nella pagina Fonti ufficiali.
Questa guida spiega le regole generali in vigore al 20 ottobre 2026, sulla base delle fonti ufficiali citate. Non è consulenza fiscale: per il tuo caso rivolgiti a un commercialista o a un CAF.