Affitti brevi nel 730: come si dichiarano e dove vanno le ritenute della Certificazione Unica
Nel modello 730/2026 (redditi 2025) gli affitti brevi del proprietario si dichiarano nel quadro B, nei righi da B1 a B5. Le ritenute del 21% dei portali online, cioè il punto 20 della Certificazione Unica 2026, vanno nel rigo F8 del quadro F. Chi affitta una casa presa in affitto o ricevuta in comodato usa invece, nel quadro D, il rigo D4 (codice 10 nella colonna 3).
Aggiornato al 13 ottobre 2026. Il 730/2026 si è chiuso il 30 settembre 2026: la guida serve a controllare la dichiarazione presentata e a preparare la prossima. Righi e codici vengono dalle istruzioni del 730/2026 dell'Agenzia delle Entrate e vanno ricontrollati sul nuovo modello.
In breve
- Nel 730/2026 il proprietario dichiara gli affitti brevi nel quadro B: incasso lordo nella colonna 6 e, con la cedolare secca, nella colonna 11 il codice 2 per il 21% su una casa a scelta o il codice 3 per il 26% sull'altra.
- Nel 730/2026 le ritenute dei portali online vanno nel rigo F8: lì si sommano i punti 20 delle Certificazioni Uniche 2026 con l'anno 2025 al punto 4.
- Le prenotazioni dirette del 2025 si dichiarano nel 730/2026 anche se non sono in nessuna Certificazione Unica.
Affitti brevi nel 730: quadro B o quadro D?
Nel 730/2026 gli affitti brevi vanno nel quadro B se affitta il proprietario e nel quadro D se affitta un sublocatore o un comodatario: per il primo sono reddito dei fabbricati, per gli altri «reddito diverso».
| Chi affitta | Dove dichiara nel 730/2026 | Codice della cedolare secca |
|---|---|---|
| Proprietario, o titolare di un altro diritto reale come l'usufrutto | Quadro B, righi da B1 a B5 | Colonna 11: codice 2 (21% su una casa a scelta) o 3 (26% sull'altra) |
| Sublocatore o comodatario (casa presa in affitto o ricevuta in uso gratuito) | Quadro D, rigo D4, codice 10 nella colonna 3 | Colonna 2: codice 1 (21%) o 2 (26%) |
Quali punti della Certificazione Unica servono per il 730?
Per il 730/2026 servono cinque punti della sezione «Locazioni brevi» della Certificazione Unica 2026 (istruzioni della Certificazione Unica 2026, capitolo VIII):
- punto 4: l'anno a cui si riferisce l'affitto;
- punto 19: il corrispettivo lordo, cioè l'incasso lordo passato dal portale online;
- punto 20: la ritenuta;
- punto 21: la casella barrata se chi affitta non è il proprietario;
- punto 22: il CIN della casa.
In una Certificazione Unica con più righe incasso lordo e ritenuta sono anche ai punti 119 e 120, 219 e 220, 319 e 320, 419 e 420.
Cosa si scrive nel quadro B per una casa in affitto breve?
Nel quadro B del 730/2026 ogni casa in affitto breve occupa un rigo, da B1 a B5; servono più righi se nel 2025 è cambiato l'utilizzo della casa o la quota di possesso. Con la cedolare secca si compilano queste colonne:
- colonna 1: la rendita catastale;
- colonna 2 (utilizzo): codice 3, valido anche per gli affitti fino a 30 giorni; codice 11 per chi affitta una parte della casa in cui abita;
- colonna 4: la percentuale di possesso;
- colonna 5 (codice canone): codice 3, cioè il 100% del canone;
- colonna 6: l'incasso lordo dell'anno, senza togliere le spese sostenute;
- colonna 11 (cedolare secca): codice 2 per il 21% su una casa a scelta, codice 3 per il 26% sull'altra.
Il CIN va nel rigo B12, colonna 3. L'incasso di un soggiorno a cavallo di due anni si divide in base ai giorni di ciascun anno.
Dai redditi 2026 il regime degli affitti brevi vale per non più di due appartamenti nell'anno (legge 30 dicembre 2025 n. 199, articolo 1, comma 17): ne parla la guida sul terzo immobile. Le due aliquote sono nella guida sulla cedolare secca nel 2026.
Colonna 3 del quadro B: quanti giorni si indicano per un affitto breve?
Le istruzioni del 730/2026 non dicono in modo espresso quanti giorni indicare nella colonna 3 per una casa affittata più volte nell'anno con affitti brevi. La regola della colonna 3 («Periodo di possesso») chiede di «indicare per quanti giorni è stato posseduto l'immobile (365 per l'intero anno)». I due esempi sulle locazioni brevi delle stesse istruzioni indicano invece i giorni di locazione: 20 per due contratti su porzioni della stessa casa, 8 per un soggiorno tra il 24 dicembre 2025 e il 7 gennaio 2026.
La colonna 3 si compila perciò con il CAF o con chi assiste nella dichiarazione. L'esempio di questa guida non la usa.
Dove vanno le ritenute della Certificazione Unica nel 730?
Nel 730/2026 le ritenute sugli affitti brevi vanno nel rigo F8 del quadro F, per i redditi del quadro B e del rigo D4. Nel rigo F8 si scrive il punto 20 della Certificazione Unica 2026 se il punto 4 riporta l'anno 2025; con più Certificazioni Uniche o più righe si scrive la somma. Se il punto 4 riporta l'anno 2026, la ritenuta va nella dichiarazione da presentare nel 2027. Nel rigo F8 vanno anche le ritenute di una Certificazione Unica 2025 con l'anno 2025 al punto 4 (redditi del quadro B) e quelle con l'anno 2024 non ancora dichiarate. Che cos'è la ritenuta lo spiega la guida sulla ritenuta del 21%.
Esempio: una casa, due portali online e prenotazioni dirette
Nell'esempio il 730/2026 di Livia si chiude con un saldo di 735 € di cedolare secca su 12.300 € di affitti brevi del 2025.
Livia è proprietaria di un appartamento, affittato nel 2025 per brevi periodi con la cedolare secca al 21%. Ha due Certificazioni Uniche 2026 con l'anno 2025 al punto 4: la prima riporta 6.200 € al punto 19 e 1.302 € al punto 20, la seconda 2.600 € e 546 €. Ha incassato anche 3.500 € con prenotazioni dirette e per il 2025 non ha versato acconti.
- Incasso lordo: 6.200 + 2.600 + 3.500 = 12.300 €. Va nella colonna 6 del rigo B1, con il codice 3 nelle colonne 2 e 5 e il codice 2 nella colonna 11.
- Ritenute: 1.302 + 546 = 1.848 €. Vanno nel rigo F8.
- Cedolare secca, che nel 730 calcola chi presta l'assistenza fiscale: 12.300 × 21% = 2.583 €.
- Da pagare: 2.583 − 1.848 = 735 €, cioè il 21% dei 3.500 € incassati direttamente.
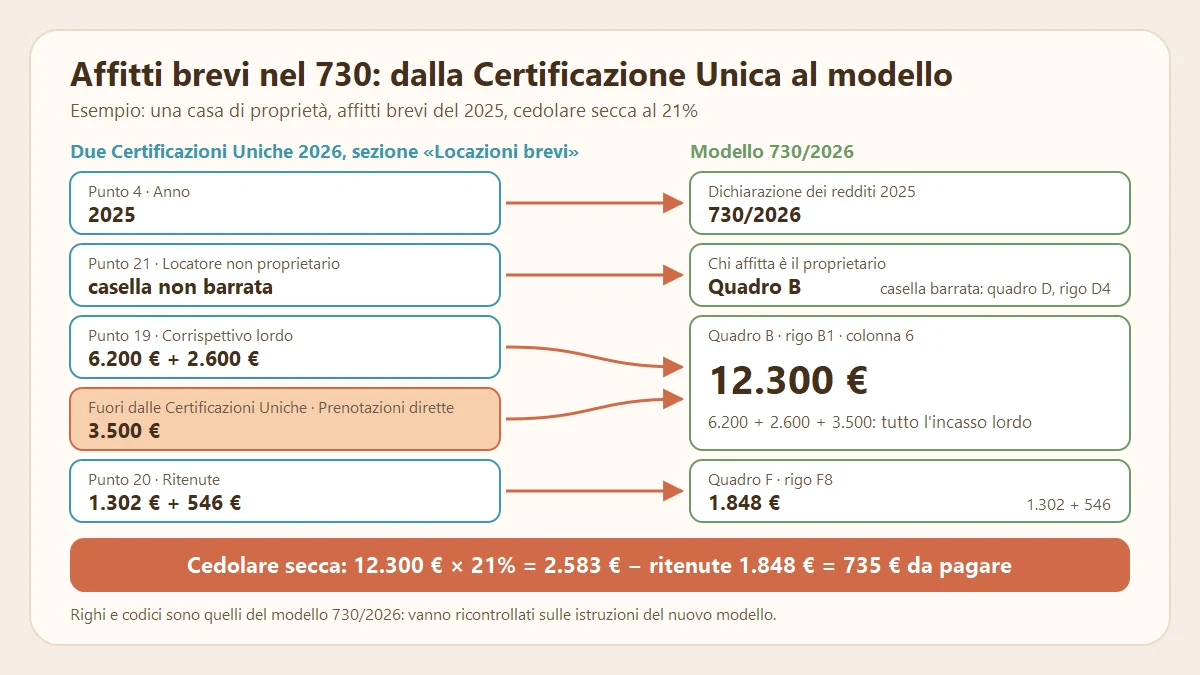
Con i soli 8.800 € delle Certificazioni Uniche nella colonna 6 mancherebbero 735 € di imposta; con il rigo F8 vuoto Livia pagherebbe di nuovo i 1.848 € già trattenuti. Sui 735 € si calcolano gli acconti per il 2026, 294 € (40%) e 441 € (60%): le regole sono nella guida su acconto e saldo. Il conto si rifà nel calcolatore della cedolare secca.
Il 730 precompilato contiene già gli affitti brevi?
Il 730 precompilato riporta gli affitti brevi comunicati dai portali online con le Certificazioni Uniche. Per i redditi 2025 l'Agenzia delle Entrate ha applicato la cedolare secca, ha proposto il 21% sul canone più alto e ha riportato le ritenute nel rigo F8 (domande frequenti della dichiarazione precompilata). Restano da controllare:
- gli incassi diretti: vanno aggiunti se mancano;
- l'abbinamento alla casa: senza abbinamento compare un rigo senza rendita, da completare;
- l'aliquota: il 21% si può spostare sull'altra casa;
- il CIN: se i controlli trovano incongruenze, il quadro arriva senza CIN.
Chi paga la cedolare secca quando si fa il 730?
Nel 730 con il sostituto d'imposta (chi paga lo stipendio o la pensione e fa il conguaglio) saldo e primo acconto della cedolare secca sono trattenuti in busta paga, in genere da luglio, o sulla pensione, in genere da agosto o settembre; la seconda o unica rata di acconto è trattenuta a novembre (istruzioni del 730/2026). Nel 730 senza sostituto il debito si paga con il modello F24. Quando le ritenute superano la cedolare secca, la differenza è un credito.
Cosa fare se nel 730/2026 presentato c'è un errore sugli affitti brevi?
Un dato dimenticato nel 730/2026 si corregge con un 730 integrativo o con il modello Redditi Persone fisiche 2026 (istruzioni del 730/2026, «Rettifica del modello 730»):
- Correzione a favore di chi dichiara (per esempio ritenute non riportate nel rigo F8): 730 integrativo tramite un CAF o un professionista abilitato, con termine fissato al 26 ottobre 2026, oppure modello Redditi.
- Correzione che aumenta l'imposta (per esempio prenotazioni dirette non dichiarate): modello Redditi, con imposta, interessi e sanzione ridotta (ravvedimento operoso); entro il 2 novembre 2026 è una «correttiva nei termini», dopo è una dichiarazione integrativa.
Come si dichiarano gli affitti brevi senza il 730?
Chi non presenta il 730 usa il modello Redditi Persone fisiche: la casa di proprietà va nel quadro RB e la cedolare secca, con le ritenute, nel quadro LC. Per il modello Redditi Persone fisiche 2026 il termine dell'invio telematico è fissato al 2 novembre 2026. Per i redditi 2025 il 730 era escluso con più di quattro appartamenti destinati agli affitti brevi; per i redditi 2026 il limite del regime è di due.
Tieni pronti i numeri per la dichiarazione
In Affitti Brevi Facile registri durante l'anno incassi lordi e ritenute, casa per casa. Il riepilogo per il 730, una delle funzioni del piano Pro, si confronta con le Certificazioni Uniche.
Domande frequenti
In quale quadro del 730 vanno gli affitti brevi?
Nel 730/2026 gli affitti brevi vanno nel quadro B se affitta il proprietario e nel rigo D4 del quadro D se affitta un sublocatore o un comodatario.
Le prenotazioni dirette senza ritenuta vanno dichiarate nel 730?
Sì. Per le istruzioni del 730/2026 l'affitto breve del 2025 va indicato anche se non è nella Certificazione Unica 2026.
Ho due Certificazioni Uniche per la stessa casa: come le riporto nel 730?
Nel 730/2026 gli importi dei punti 19 si sommano in un rigo del quadro B, se il punto 4 riporta l'anno 2025 e il punto 21 non è barrato; le ritenute dei punti 20 si sommano nel rigo F8.
Fonti
- Agenzia delle Entrate, «Modello 730/2026 - Istruzioni per la compilazione» (periodo d'imposta 2025)
- Agenzia delle Entrate, «Certificazione Unica 2026 - Istruzioni per la compilazione», capitolo VIII
- Agenzia delle Entrate, dichiarazione precompilata, domande frequenti «Locazioni brevi»
- Agenzia delle Entrate, istruzioni del modello Redditi Persone fisiche 2026, fascicolo 1, quadri RB e LC
- Agenzia delle Entrate, guida «Locazioni brevi: la disciplina fiscale e le regole per gli intermediari», aprile 2026
- Legge 30 dicembre 2025 n. 199, articolo 1, comma 17
I testi ufficiali citati in questa guida sono raccolti, con i collegamenti, nella pagina Fonti ufficiali.
Questa guida spiega le regole generali in vigore al 14 ottobre 2026, sulla base delle fonti ufficiali citate. Non è consulenza fiscale: per il tuo caso rivolgiti a un commercialista o a un CAF.