Casa in comproprietà e affitti brevi: chi dichiara e chi scala la ritenuta?
Negli affitti brevi di una casa in comproprietà ogni comproprietario dichiara il reddito che corrisponde alla sua quota di possesso, anche se il contratto è a nome di uno solo. La ritenuta del 21% trattenuta dai portali online è certificata a chi ha stipulato il contratto, ed è soltanto lui a scalarla dalle imposte; gli altri comproprietari pagano l'imposta sulla loro quota, con la cedolare secca o con l'IRPEF, senza ritenute da togliere. Lo indica l'Agenzia delle Entrate nella guida «Locazioni brevi: la disciplina fiscale e le regole per gli intermediari» di aprile 2026 e nella circolare n. 24/E del 12 ottobre 2017.
Aggiornato al 13 ottobre 2026. Righi, colonne e punti citati sono quelli del modello 730/2026 e della Certificazione Unica 2026 (redditi 2025): vanno ricontrollati sui modelli nuovi.
In breve
- Reddito: ogni comproprietario di una casa in affitto breve è tassato sulla parte di incasso lordo pari alla sua quota di possesso.
- Certificazione Unica: il portale online la intesta di solito a chi ha stipulato il contratto, con incasso e ritenuta interi.
- Ritenuta del 21%: la scala dalle imposte soltanto il comproprietario a cui è stata certificata.
- Regime: ogni comproprietario sceglie per sé tra cedolare secca e IRPEF.
Affitti brevi tra comproprietari: chi dichiara il reddito?
Il reddito di un affitto breve su una casa in comproprietà lo dichiarano tutti i comproprietari, ciascuno per la sua quota di possesso, anche chi non compare nel contratto. Per la guida dell'Agenzia delle Entrate di aprile 2026 il reddito dell'affitto è attribuito a ogni proprietario in proporzione alla quota, e chi non ha stipulato il contratto lo tassa nella propria dichiarazione. La circolare dell'Agenzia delle Entrate n. 20/E del 4 giugno 2012 lo aveva già chiarito per la cedolare secca in generale, prima del regime degli affitti brevi: il contratto stipulato da un solo comproprietario vale anche per l'altro.
Nel modello 730/2026, dove gli affitti brevi si dichiarano nel quadro B, il comproprietario che sceglie la cedolare secca scrive l'incasso lordo intero della casa nella colonna 6 e la sua percentuale di possesso nella colonna 4: per le istruzioni, con una casa in comproprietà il canone va scritto intero.
A chi è intestata la Certificazione Unica del portale online?
La Certificazione Unica del portale online riporta di solito soltanto il codice fiscale di chi ha stipulato i contratti di affitto breve, senza la quota di possesso (domande frequenti dell'Agenzia delle Entrate sulla dichiarazione precompilata). Incasso lordo e ritenuta risultano interi a nome di una persona.
Nella dichiarazione precompilata, per l'Agenzia delle Entrate, l'incasso intero compare soltanto all'intestatario della Certificazione Unica, che deve indicare o correggere la sua percentuale di possesso; l'altro comproprietario riporta lui i dati dell'affitto.
Chi scala la ritenuta del 21% se il contratto è a nome di un solo comproprietario?
La ritenuta del 21% la scala soltanto il comproprietario che ha stipulato il contratto e a cui il portale online l'ha certificata. La guida dell'Agenzia delle Entrate di aprile 2026 lo scrive così: «solo egli potrà scomputare dal suo reddito la ritenuta subita».
Chi ha stipulato il contratto ha la ritenuta sull'incasso intero e l'imposta sulla sua quota. Se l'imposta dovuta non basta ad assorbirla, può chiedere il rimborso della parte in più (circolare n. 24/E del 2017).
Guida e circolare n. 24/E non indicano un modo per passare agli altri comproprietari una parte della ritenuta e non descrivono il caso del contratto stipulato da tutti.
| Due proprietari, un contratto | Chi ha stipulato il contratto | L'altro comproprietario |
|---|---|---|
| Reddito tassato | La sua quota | La sua quota |
| Certificazione Unica del portale online | A suo nome, con incasso e ritenuta interi | Non la riceve |
| Ritenuta del 21% | La scala tutta | Non scala nulla |
| Cedolare secca o IRPEF | Sceglie per sé | Sceglie per sé |
Ogni comproprietario può scegliere tra cedolare secca e IRPEF per conto suo?
Sì: ogni comproprietario sceglie per sé tra cedolare secca e IRPEF. Per la guida dell'Agenzia delle Entrate di aprile 2026 chi non ha stipulato il contratto tassa la sua quota con la cedolare secca oppure con il regime ordinario, cioè l'IRPEF; negli affitti brevi la scelta si fa di norma nella dichiarazione dei redditi.
Per la cedolare secca in generale, prima del regime degli affitti brevi, l'Agenzia delle Entrate aveva chiarito che ciascun locatore esercita l'opzione per conto proprio, con effetto per sé (circolare n. 26/E del 1° giugno 2011). La guida sugli affitti brevi non ripete il punto.
Chi sceglie la cedolare secca paga il 21% su una casa a scelta e il 26% sulla seconda. Guida e istruzioni del 730/2026 affidano la scelta della casa al 21% al «contribuente», nella sua dichiarazione, e non fanno esempi di comproprietari che scelgono case diverse: quel caso va visto con un CAF. Il regime fiscale degli affitti brevi, dal 2026, si applica con al massimo due appartamenti affittati nell'anno: il limite è descritto nella guida sul terzo immobile.
Esempio: una casa al 50%, contratti a nome di una sola proprietaria
Nell'esempio Bianca e Dario sono tassati su 7.400 € a testa. Bianca scala tutta la ritenuta di 3.108 € e chiude con un credito di 1.554 €; Dario versa 1.554 €.
Bianca e Dario possiedono un appartamento al 50% ciascuno e non affittano altre case. Nel 2025 lo hanno dato in affitto breve tramite portali online: annuncio e contratti sono a nome di Bianca, gli ospiti hanno pagato in tutto 14.800 €. Entrambi scelgono la cedolare secca al 21%. L'anno è il 2025, quello dichiarato con i modelli 2026 da cui vengono righi e punti citati.
- Ritenuta: 14.800 × 21% = 3.108 €. La Certificazione Unica 2026 è a nome di Bianca: 14.800 € al punto 19 e 3.108 € al punto 20.
- Quota di ciascuno: 14.800 × 50% = 7.400 €. Nel quadro B del 730/2026 tutti e due scrivono 14.800 nella colonna 6 e 50 nella colonna 4.
- Cedolare secca di ciascuno: 7.400 × 21% = 1.554 €.
- Bianca riporta 3.108 € nel rigo F8: 1.554 − 3.108 = −1.554 €, cioè un credito.
- Dario non ha ritenute: 1.554 − 0 = 1.554 € da versare.
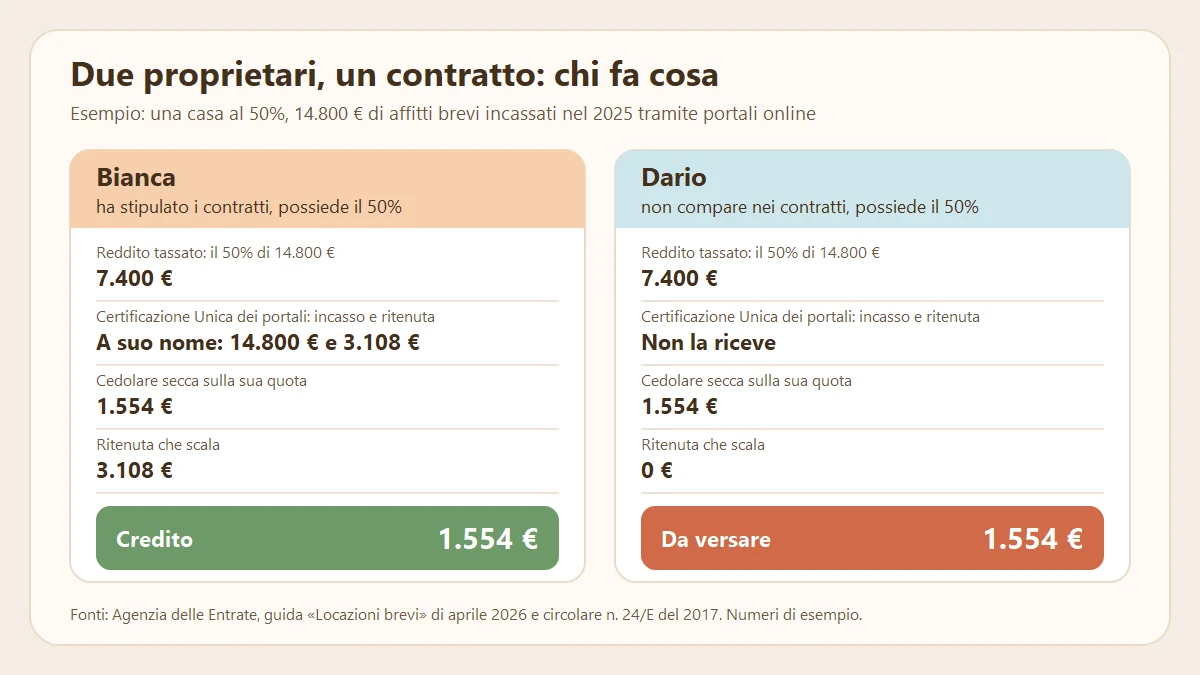
Le due imposte sommate fanno 3.108 €, quanto la ritenuta, ma il credito è di Bianca e il versamento è di Dario. Come i due si dividono i bonifici dei portali è un accordo privato: le fonti lette non ne parlano.
Con la cedolare secca i 1.554 € di Dario sono anche la base dei suoi acconti per il 2026.
Tieni i conti della casa in comproprietà
In Affitti Brevi Facile registri incassi lordi e ritenute della casa. L'app non ha un campo per la percentuale di possesso: calcola la cedolare secca sull'incasso intero, e la quota di ogni comproprietario va calcolata a parte. Nel calcolatore della cedolare secca il comproprietario senza Certificazione Unica può rifare il conto con la sua quota come incasso e zero alla voce dei portali.
Domande frequenti
Se la casa in affitto breve è di due proprietari, chi dichiara il reddito e chi scala la ritenuta?
Ognuno dei due proprietari dichiara il reddito della sua quota di possesso. La ritenuta del 21% la scala soltanto il proprietario che ha stipulato il contratto e ha ricevuto la Certificazione Unica (guida dell'Agenzia delle Entrate, aprile 2026).
Il comproprietario che non compare nel contratto deve dichiarare l'affitto breve?
Sì. Per la guida dell'Agenzia delle Entrate di aprile 2026 chi non ha stipulato il contratto tassa nella propria dichiarazione il reddito della sua quota, con la cedolare secca o con l'IRPEF.
Nel 730 il comproprietario scrive la sua metà dell'incasso o l'incasso intero?
Nel 730/2026 il comproprietario che sceglie la cedolare secca scrive l'incasso lordo intero nella colonna 6 del quadro B e la sua percentuale di possesso nella colonna 4 (istruzioni del modello).
Fonti
- Agenzia delle Entrate, guida «Locazioni brevi: la disciplina fiscale e le regole per gli intermediari», aprile 2026, capitoli 2 e 3
- Agenzia delle Entrate, circolare n. 24/E del 12 ottobre 2017, paragrafo 3.2
- Agenzia delle Entrate, circolare n. 20/E del 4 giugno 2012 sulla cedolare secca, risposta 6
- Agenzia delle Entrate, circolare n. 26/E del 1° giugno 2011 sulla cedolare secca, paragrafo 4.3
- Agenzia delle Entrate, «Modello 730/2026 - Istruzioni per la compilazione», quadro B e rigo F8
- Agenzia delle Entrate, «Certificazione Unica 2026 - Istruzioni per la compilazione», capitolo VIII
- Agenzia delle Entrate, dichiarazione precompilata, domande frequenti «Locazioni brevi»
I testi ufficiali citati in questa guida sono raccolti, con i collegamenti, nella pagina Fonti ufficiali.
Questa guida spiega le regole generali in vigore al 21 ottobre 2026, sulla base delle fonti ufficiali citate. Non è consulenza fiscale: per il tuo caso rivolgiti a un commercialista o a un CAF.