Commissioni del portale e pulizie: si scalano dalle tasse sugli affitti brevi?
Le commissioni del portale e le pulizie non si scalano dalle tasse sugli affitti brevi pagate con la cedolare secca: nel 2026 l'imposta si calcola sull'intero canone indicato nel contratto, cioè sul prezzo che l'ospite deve pagare a chi affitta. Lo scrive l'Agenzia delle Entrate nella guida «Locazioni brevi: la disciplina fiscale e le regole per gli intermediari» di aprile 2026, che per la ritenuta conta in quel prezzo anche la commissione dovuta al portale online («provvigione», nella guida), se prevista. Le spese per pulizie e altri servizi accessori restano fuori solo se l'ospite le paga direttamente o se gli sono riaddebitate in base ai costi e ai consumi effettivi.
Qui «importo tassato» è la cifra su cui si calcolano cedolare secca e ritenuta: il «corrispettivo lordo» della guida.
In breve
- Nel 2026, con la cedolare secca sugli affitti brevi, commissioni dei portali online, pulizie e bollette pagate da chi affitta non riducono l'importo tassato.
- Le pulizie comprese nel prezzo o chieste a forfait entrano nell'importo tassato; restano fuori solo se l'ospite le paga direttamente o gli sono riaddebitate al costo effettivo.
- Nell'esempio di questo articolo, su 18.000 € pagati dagli ospiti la cedolare secca al 21% è di 3.780 €; è di 3.192 € se i 2.800 € di pulizie sono pagati dagli ospiti direttamente all'impresa.
Le commissioni del portale si scalano dalla cedolare secca sugli affitti brevi?
No. Nel 2026, negli affitti brevi, la cedolare secca si calcola sull'intero canone indicato nel contratto e la commissione che chi affitta paga al portale online non lo riduce.
La cedolare secca è un'imposta che sostituisce l'IRPEF e le addizionali: 21% su una casa a scelta e 26% sulla seconda. Dal 2026 questo regime vale se gli appartamenti dati in affitto breve nell'anno sono al massimo due; oltre i due l'attività si presume svolta in forma imprenditoriale, come spiega l'articolo sul terzo immobile negli affitti brevi.
Sull'intero canone il portale online che incassa calcola anche la ritenuta del 21%, un acconto delle imposte di chi affitta: la guida dell'Agenzia delle Entrate (capitolo 3) vi comprende la commissione che chi affitta deve al portale, se è prevista nel prezzo.
Non è soggetta a ritenuta la commissione addebitata a parte dal portale all'ospite, oppure a chi affitta che non la riaddebita all'ospite: neanche questa riduce il canone.
Le pulizie si scalano dalle tasse sugli affitti brevi?
Le pulizie pagate da chi affitta non si scalano dalla cedolare secca sugli affitti brevi. Per l'importo tassato conta come l'ospite paga il servizio (guida dell'Agenzia delle Entrate di aprile 2026, capitolo 2).
| Come l'ospite paga pulizie, biancheria o altri servizi accessori | Entra nell'importo tassato? |
|---|---|
| Servizio compreso nel prezzo del soggiorno | Sì |
| Somma a parte calcolata a forfait (senza riferimento ai costi effettivi) | Sì: conta tutto quello che l'ospite versa |
| Spesa sostenuta direttamente dall'ospite | No |
| Spesa riaddebitata da chi affitta in base ai costi e ai consumi effettivi | No |
La somma per le pulizie che chi affitta chiede a parte resta fuori dall'importo tassato solo se riaddebita il costo effettivamente sostenuto.
Quanto pesano commissioni e pulizie sulla cedolare secca? Esempio su 18.000 €
Su 18.000 € di affitti brevi pagati dagli ospiti nel 2026, con 2.700 € di commissioni e 2.800 € di pulizie comprese nel prezzo, la cedolare secca al 21% è di 3.780 €: 1.155 € in più di quanto uscirebbe togliendo prima le due spese.
I dati: Irene è proprietaria di un trilocale, la casa scelta per il 21%. Nel 2026 ha 40 soggiorni, tutti pagati tramite portali online: gli ospiti versano in tutto 18.000 €, pulizie comprese. I portali trattengono 2.700 € di commissioni e l'impresa di pulizie costa a Irene 70 € a soggiorno, cioè 2.800 € (cifre dell'esempio).
- Importo tassato: 18.000 €, il prezzo pagato dagli ospiti a Irene.
- Cedolare secca: 18.000 × 21% = 3.780 €.
- Ritenuta trattenuta dai portali online: 18.000 × 21% = 3.780 €. Cedolare secca da versare: 0 €.
- Netto di Irene: 18.000 − 3.780 − 2.700 − 2.800 = 8.720 €.
Il conto che non si può fare: 18.000 − 2.700 − 2.800 = 12.500 €, per il 21% = 2.625 €. La differenza di 1.155 € è la cedolare secca che cade sulle spese: 567 € sulle commissioni e 588 € sulle pulizie.
Pulizie comprese nel prezzo o pagate dall'ospite: come cambia l'importo tassato?
Nell'esempio da 18.000 € del 2026, se i 2.800 € di pulizie sono pagati dagli ospiti direttamente all'impresa di pulizie, l'importo tassato è 15.200 € e la cedolare secca al 21% è 3.192 €. La guida dell'Agenzia delle Entrate di aprile 2026 (capitolo 2) descrive entrambe le situazioni; il confronto non indica quale scegliere.
Nelle due colonne le commissioni sono 2.700 €: tenerle uguali è un'ipotesi dell'esempio, fatta per guardare solo l'importo tassato.
| Voce | Pulizie comprese nel prezzo | Pulizie pagate dagli ospiti all'impresa |
|---|---|---|
| Importo tassato | 18.000 € | 15.200 € |
| Cedolare secca al 21% | 3.780 € | 3.192 € |
| Ritenuta dei portali online | 3.780 € | 3.192 € |
| Commissioni (uguali per ipotesi) | 2.700 € | 2.700 € |
| Pulizie pagate da Irene | 2.800 € | 0 € |
| Netto di Irene | 8.720 € | 9.308 € |
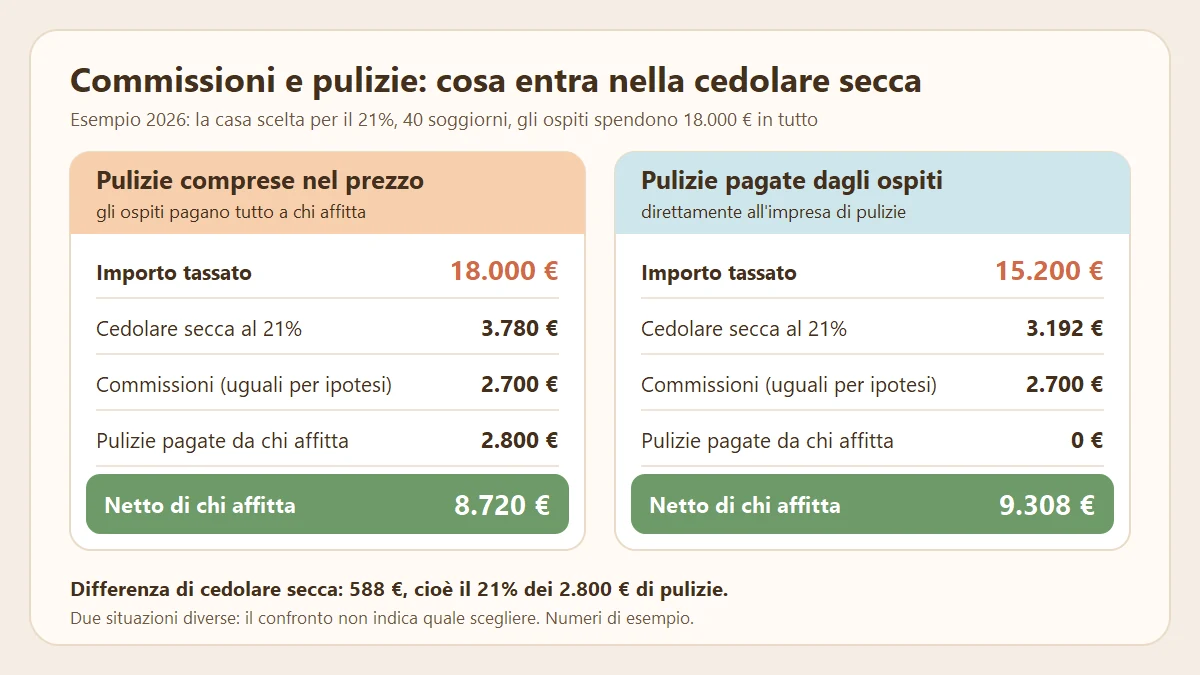
La differenza di 588 € è il 21% dei 2.800 € di pulizie. Il secondo conto vale solo se la spesa è sostenuta direttamente dall'ospite, che paga chi presta il servizio, oppure se chi affitta la riaddebita in base ai costi effettivamente sostenuti. Con le pulizie comprese nel prezzo o calcolate a forfait vale il primo.
Chi paga le utenze negli affitti brevi e come contano per le tasse?
La guida dell'Agenzia delle Entrate di aprile 2026 e la circolare dell'Agenzia n. 24/E del 12 ottobre 2017 non stabiliscono chi paga le utenze negli affitti brevi: dicono come contano per le tasse. Le bollette pagate da chi affitta non si scalano dalla cedolare secca.
La circolare mette utenze, wi-fi e aria condizionata tra i servizi che possono accompagnare l'affitto breve. Per la guida le spese dei servizi accessori restano fuori dall'importo tassato solo se l'ospite le sostiene direttamente o se gli sono riaddebitate in base ai costi e ai consumi effettivi; una somma a forfait entra.
Con l'IRPEF ordinaria ci sono spese deducibili negli affitti brevi?
Con l'IRPEF ordinaria il proprietario della casa non scala commissioni e pulizie: il reddito dell'affitto breve è di norma il canone con una riduzione fissa del 5%, come prevede il Testo unico delle imposte sui redditi (DPR 917/1986, articolo 37, comma 4-bis). Nell'esempio Irene sarebbe tassata su 17.100 € (18.000 − 900), anche se le spese vere sono 5.500 €.
La regola è diversa per chi subaffitta o affitta una casa avuta in comodato: per la guida dell'Agenzia delle Entrate il suo è un «reddito diverso». Con la cedolare secca paga sui corrispettivi lordi; fuori dalla cedolare secca il Testo unico (articolo 71, comma 2) calcola il reddito della sublocazione come incasso meno le spese specificamente inerenti, senza elencarle. Gli affitti brevi in sublocazione o in comodato vanno calcolati a parte, con un commercialista.
Dove si tengono separati importo tassato e spese?
Nell'app Affitti Brevi Facile ogni incasso si registra con l'importo lordo pagato dall'ospite; commissioni e spese si segnano a parte e non riducono la cifra su cui l'app calcola la cedolare secca (vedi le funzioni dell'app). Il calcolatore della cedolare secca parte dagli incassi lordi; il conto dall'incasso al netto è nell'articolo sulle tasse sugli affitti brevi nel 2026.
Domande frequenti
Il bonifico del portale è più basso del prezzo pagato dall'ospite: su quale cifra si pagano le tasse?
Sul prezzo che l'ospite deve pagare a chi affitta. Con la cedolare secca l'importo tassato è l'intero canone, prima che il portale online trattenga commissione e ritenuta del 21%.
Il costo di pulizia che l'ospite paga a parte entra nell'importo tassato?
Dipende da come è calcolato. Per la guida dell'Agenzia delle Entrate di aprile 2026 entra se è una somma a forfait; resta fuori solo se l'ospite paga direttamente chi fa le pulizie o se chi affitta gli riaddebita il costo effettivamente sostenuto.
Il portale applica la ritenuta del 21% anche sul deposito cauzionale?
No. Per la guida dell'Agenzia delle Entrate di aprile 2026 (capitolo 3), che ne parla solo per la ritenuta, deposito cauzionale e penali chiesti da chi affitta non rientrano nel corrispettivo lordo.
Fonti
- Agenzia delle Entrate, guida «Locazioni brevi: la disciplina fiscale e le regole per gli intermediari», aprile 2026, capitoli 2 e 3
- Agenzia delle Entrate, circolare n. 24/E del 12 ottobre 2017, «Regime fiscale delle locazioni brevi», paragrafi 1 e 2.2.2
- Testo unico delle imposte sui redditi, DPR 22 dicembre 1986 n. 917, art. 37, comma 4-bis, e art. 71, comma 2
- Legge 30 dicembre 2025, n. 199 (legge di bilancio 2026), art. 1, comma 17
I testi ufficiali citati in questa guida sono raccolti, con i collegamenti, nella pagina Fonti ufficiali.
Questa guida spiega le regole generali in vigore al 18 ottobre 2026, sulla base delle fonti ufficiali citate. Non è consulenza fiscale: per il tuo caso rivolgiti a un commercialista o a un CAF.