Affitto breve oltre i 30 giorni: cosa cambia?
Nel 2026 un affitto oltre i 30 giorni supera la durata massima di un affitto breve: resta fuori dal regime fiscale delle locazioni brevi (decreto-legge 24 aprile 2017 n. 50, articolo 4) e il contratto va registrato all'Agenzia delle Entrate entro 30 giorni dalla firma, o dall'inizio dell'affitto se viene prima. Il portale online che incassa non è tenuto a trattenere il 21% (Agenzia delle Entrate, circolare 24/E del 2017) e l'affitto si tassa con l'IRPEF oppure, se il proprietario la sceglie alla registrazione, con la cedolare secca ordinaria: 21% del canone (decreto legislativo 14 marzo 2011 n. 23, articolo 3). I 30 giorni valgono per ogni singolo contratto.
Aggiornato al 13 ottobre 2026.
In breve
- Un contratto di più di 30 giorni, nel 2026, è fuori dal regime fiscale delle locazioni brevi: il portale online non è tenuto a trattenere il 21% e si paga l'IRPEF o la cedolare secca ordinaria.
- Le fonti ufficiali lette non dicono se i 30 giorni si contano in notti o in giorni di calendario, né come si comunica alla questura un contratto di 30 giorni esatti.
Quando un affitto smette di essere breve?
I 30 giorni di un affitto breve si contano per ogni singolo contratto, anche quando le stesse persone ne firmano più di uno nell'anno (Agenzia delle Entrate, guida «Locazioni brevi» di aprile 2026). Il decreto-legge 50 del 2017 dice «non superiore a 30 giorni»: un contratto di 30 giorni è un affitto breve, uno di 31 no.
Le fonti lette non dicono se si contano le notti o i giorni di calendario: il soggiorno di 30 notti, che occupa 31 giorni di calendario, resta senza risposta. La durata in breve è nella guida «Come funzionano gli affitti brevi».
Che cosa cambia oltre i 30 giorni?
Oltre i 30 giorni cambiano il regime fiscale, la ritenuta del portale online e la registrazione del contratto. La tabella riporta le regole del 2026.
| Voce | Fino a 30 giorni | Oltre i 30 giorni |
|---|---|---|
| Regime fiscale | Locazioni brevi: IRPEF o cedolare secca al 21% su una casa a scelta e al 26% sulla seconda (DL 50/2017, art. 4) | Fuori dalle locazioni brevi: IRPEF o cedolare secca ordinaria, alle condizioni della scheda dell'Agenzia del 29 maggio 2026 (D.Lgs. 23/2011, art. 3) |
| Chi può scegliere la cedolare | Proprietario, chi subaffitta, comodatario (guida, aprile 2026) | Proprietario o titolare di un diritto reale di godimento (D.Lgs. 23/2011, art. 3) |
| Ritenuta del portale che incassa | 21%, come acconto (DL 50/2017, art. 4) | Portale non tenuto ad applicarla (circolare 24/E, par. 2.2) |
| Registrazione | Non obbligatoria se i giorni dell'anno tra le stesse parti non superano 30, salvo atto pubblico o scrittura privata autenticata (DPR 131/1986; scheda sul modello RLI) | Obbligatoria: entro 30 giorni dalla firma o dall'inizio, se anteriore (scheda sul modello RLI) |
| Registro e bollo | Se il contratto è registrato, non dovuti con la cedolare secca (guida, aprile 2026) | Registro 2% del canone, minimo 67 €; bollo 16 € a copia ogni 4 facciate e comunque ogni 100 righe; non dovuti con la cedolare secca (pagina «Quanto si paga»; D.Lgs. 23/2011, art. 3) |
Il regime delle locazioni brevi, dal 2026, riguarda al massimo due appartamenti nell'anno: i dettagli sono nella guida su terzo immobile e partita IVA.
I tipi di contratto per gli affitti più lunghi, come il contratto transitorio, qui non sono trattati.
Esempio: tre contratti del 2026
Lidia è proprietaria di un bilocale che affitta da privata a 60 € a notte, con scritture private non autenticate: per gli affitti brevi è la casa scelta per il 21%. I tre esiti non cambiano contando le notti o i giorni di calendario.
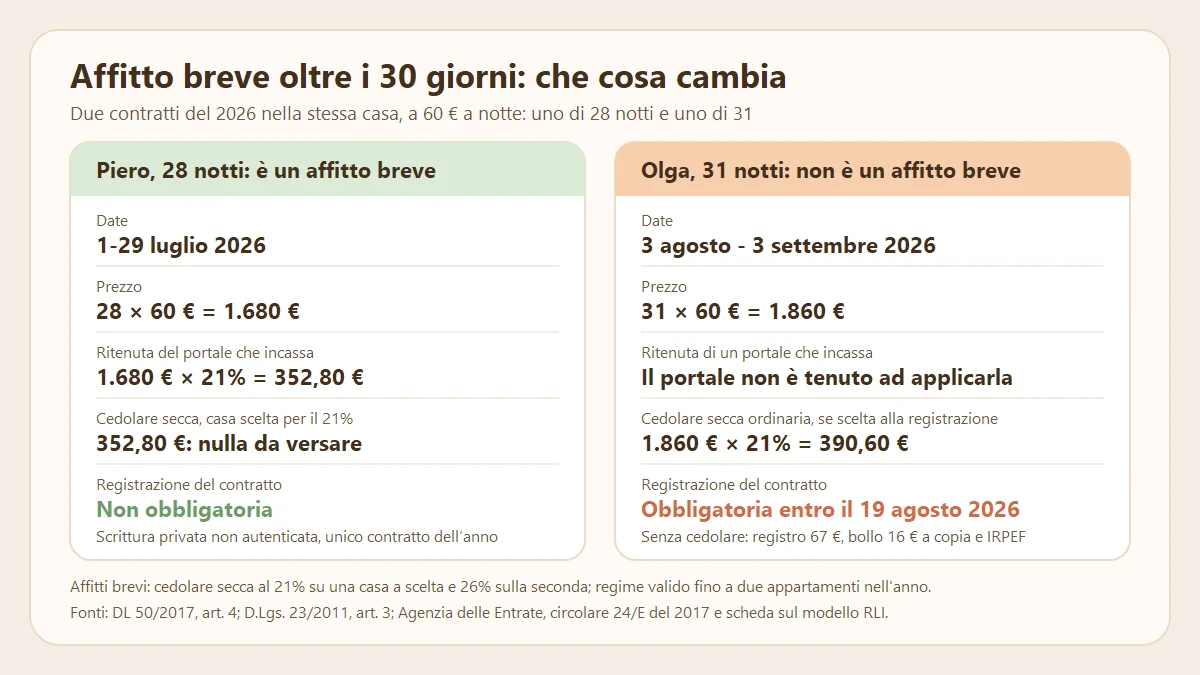
- Piero, 28 notti. Da mercoledì 1 a mercoledì 29 luglio 2026, tramite un portale online che incassa 28 × 60 = 1.680 €. È un affitto breve, senza obbligo di registrazione: è l'unico contratto dell'anno tra loro due. Il portale trattiene 1.680 × 21% = 352,80 €, quanto la cedolare secca: non resta nulla da versare.
- Olga, 31 notti. Firma lunedì 20 luglio per una vacanza da lunedì 3 agosto a giovedì 3 settembre 2026 e paga 31 × 60 = 1.860 € con bonifico. Non è un affitto breve: il contratto va registrato entro mercoledì 19 agosto, 30 giorni dopo la firma. Con la cedolare secca, scelta alla registrazione, Lidia paga 1.860 × 21% = 390,60 €, senza registro né bollo. Senza cedolare si pagano 67 € di registro (il 2% farebbe 37,20 €), 16 € di bollo per copia, se il contratto sta in 4 facciate e in 100 righe, e l'IRPEF sull'affitto.
- Cesare, 20 + 15 notti. Due contratti consecutivi: da lunedì 5 a domenica 25 ottobre e da domenica 25 ottobre a lunedì 9 novembre 2026. Per la guida dell'Agenzia i 30 giorni si guardano contratto per contratto, e ognuno dura meno. Per la registrazione i giorni dell'anno tra le stesse parti si sommano: con 35 notti superano 30 e la circolare 24/E chiede gli adempimenti della registrazione, spiegati nella guida sul contratto per affitti brevi. Le fonti lette non dicono se due contratti consecutivi vadano considerati uno solo: il caso resta senza esito e va chiesto all'Agenzia delle Entrate.
Oltre i 30 giorni gli ospiti vanno comunicati alla questura?
Per il Ministero del Turismo, nelle locazioni turistiche oltre i 30 giorni chi affitta non è tenuto a comunicare da sé gli ospiti alla questura: la registrazione del contratto assorbe la comunicazione (domande frequenti sul CIN aggiornate all'11 maggio 2026, risposta 7.1).
La legge chiede la comunicazione entro 24 ore dall'arrivo (regio decreto 18 giugno 1931 n. 773, articolo 109) anche a chi dà in affitto con contratti «di durata inferiore a trenta giorni» (decreto-legge 4 ottobre 2018 n. 113, articolo 19-bis). L'articolo 13-ter del decreto-legge 18 ottobre 2023 n. 145 (comma 6) richiama gli obblighi dell'articolo 109 per chi affitta per finalità turistiche o con locazioni brevi, senza distinguere per durata.
Né l'articolo 19-bis né la risposta 7.1 nominano il contratto di 30 giorni esatti e l'affitto non turistico oltre i 30 giorni: va chiesto alla questura. Tempi e modi sono nella guida su Alloggiati Web.
Oltre i 30 giorni servono ancora CIN, rilevatori ed estintore?
Sì, se l'affitto oltre i 30 giorni è una locazione per finalità turistiche: l'articolo 13-ter del decreto-legge 145 del 2023 dà il CIN (Codice Identificativo Nazionale) alle abitazioni destinate a locazioni per finalità turistiche, senza indicare una durata, e a quelle destinate alle locazioni brevi. Per le stesse abitazioni il comma 7 chiede rilevatori di gas e di monossido di carbonio ed estintori. Un affitto oltre i 30 giorni con un altro scopo, come il lavoro o lo studio, l'articolo 13-ter non lo nomina.
Il calcolatore e l'app fanno il conto oltre i 30 giorni?
No: il calcolatore della cedolare secca e l'app Affitti Brevi Facile applicano le regole degli affitti brevi. Nell'app una prenotazione di più di 30 notti fa comparire un avviso: non è una locazione breve e il contratto va registrato.
Domande frequenti
Quanto può durare al massimo un affitto breve?
Un affitto breve può durare al massimo 30 giorni, contati per ogni singolo contratto (decreto-legge 50 del 2017, articolo 4; guida dell'Agenzia delle Entrate, aprile 2026).
Oltre i 30 giorni il portale online trattiene ancora il 21%?
No: per la circolare 24/E del 2017 dell'Agenzia delle Entrate (paragrafo 2.2) il portale che incassa non è tenuto alla ritenuta del 21% su un contratto oltre i 30 giorni. L'affitto si tassa con l'IRPEF oppure, se il proprietario la sceglie alla registrazione, con la cedolare secca ordinaria del 21% (decreto legislativo 23/2011, articolo 3).
E se un affitto breve viene prolungato oltre i 30 giorni?
Le fonti lette non trattano l'affitto breve prolungato oltre i 30 giorni: né la guida di aprile 2026 dell'Agenzia delle Entrate né la sua circolare 24/E del 2017 parlano di proroga. Il caso va chiesto all'Agenzia delle Entrate.
Fonti
- Decreto-legge 24 aprile 2017 n. 50, art. 4; decreto legislativo 14 marzo 2011 n. 23, art. 3
- Agenzia delle Entrate, guida «Locazioni brevi: la disciplina fiscale e le regole per gli intermediari», aprile 2026
- Agenzia delle Entrate, circolare n. 24/E del 12 ottobre 2017, paragrafi 1 e 2.2
- Agenzia delle Entrate, scheda sulla cedolare secca (29 maggio 2026) e pagina «Come si sceglie»; scheda sul modello RLI (20 ottobre 2025) e pagina «Quanto si paga»; pagina «Come registrare un contratto di locazione»
- DPR 26 aprile 1986 n. 131, Tariffa, parte prima, art. 5, e parte seconda, art. 2-bis
- Regio decreto 18 giugno 1931 n. 773, art. 109; decreto-legge 4 ottobre 2018 n. 113, art. 19-bis
- Decreto-legge 18 ottobre 2023 n. 145, art. 13-ter; legge 30 dicembre 2025 n. 199, art. 1, comma 17
- Ministero del Turismo, domande frequenti sul CIN, aggiornate all'11 maggio 2026, risposta 7.1
I testi ufficiali citati in questa guida sono raccolti, con i collegamenti, nella pagina Fonti ufficiali.
Questa guida spiega le regole generali in vigore al 23 ottobre 2026, sulla base delle fonti ufficiali citate. Non è consulenza fiscale: per il tuo caso rivolgiti a un commercialista o a un CAF.