Che differenza c'è tra affitto breve, locazione turistica, casa vacanze e B&B?
Nel 2026 la differenza tra affitti brevi e locazione turistica è questa: l'affitto breve (nella legge «locazione breve») è definito dalla durata, al massimo 30 giorni per contratto, tra privati fuori dall'attività d'impresa (decreto-legge 50/2017, articolo 4). La locazione turistica è definita dallo scopo, il turismo: la legge 431/1998 (articolo 1) e il codice del turismo (articolo 53) non le fissano un limite di giorni. Casa vacanze e B&B, quando sono strutture ricettive, sono definiti dalle norme della Regione o della Provincia autonoma (decreto-legge 145/2023, articolo 13-ter).
Aggiornato al 13 ottobre 2026: solo regole nazionali.
In breve
- Nel 2026 un affitto breve dura al massimo 30 giorni e lo firmano privati che non agiscono come impresa.
- Una locazione turistica è un affitto fatto solo per turismo e può durare meno o più di 30 giorni.
- B&B, affittacamere e case vacanze, come strutture ricettive, sono definiti dalle norme della Regione.
Che cos'è un affitto breve per la legge?
Per la legge un affitto breve è la locazione di un'abitazione che dura non più di 30 giorni, stipulata da persone fisiche fuori dall'esercizio di un'attività d'impresa. È la «locazione breve» dell'articolo 4, comma 1, del decreto-legge 24 aprile 2017 n. 50, una norma fiscale che comprende i contratti con biancheria e pulizia dei locali.
Lo scopo del soggiorno nella definizione non c'è: per l'Agenzia delle Entrate questi contratti rispondono a esigenze abitative transitorie «anche per finalità turistiche» (circolare 24/E del 2017). I passaggi di un soggiorno sono spiegati in «Come funzionano gli affitti brevi».
Che cos'è una locazione turistica?
Una locazione turistica, per la legge «locazione per finalità turistiche», è l'affitto di un alloggio fatto solo per turismo. Le due norme nazionali qui sotto non le fissano un limite di giorni.
- La legge 9 dicembre 1998 n. 431 (articolo 1, comma 2, lettera c) esclude gli alloggi «locati esclusivamente per finalità turistiche» da sette suoi articoli, tra cui l'articolo 2 sui contratti di almeno quattro anni.
- Il codice del turismo (decreto legislativo 23 maggio 2011 n. 79, allegato 1, articolo 53) rinvia per questi alloggi alle norme del codice civile sulla locazione, qui non esaminate.
Qual è la differenza tra affitto breve e locazione turistica?
L'affitto breve si riconosce dalla durata e da chi firma il contratto, la locazione turistica dallo scopo del soggiorno. Lo stesso contratto può essere tutte e due le cose oppure una sola.
- Vacanza fino a 30 giorni, tra privati: locazione turistica e anche affitto breve.
- Vacanza oltre 30 giorni: locazione turistica ma non affitto breve, fuori dal regime fiscale delle locazioni brevi.
Il decreto-legge 145/2023 (articolo 13-ter, comma 1) prevede il CIN (Codice Identificativo Nazionale) per le case destinate all'una e all'altra e per le strutture ricettive, come ripete il Ministero del Turismo (domande frequenti sul CIN, aggiornate all'11 maggio 2026, risposta 1.1). La procedura è nella guida al CIN per gli affitti brevi.
Casa vacanze e B&B: chi li definisce?
Casa vacanze, B&B e affittacamere, come strutture ricettive, sono definiti dalle norme della Regione o della Provincia autonoma: il decreto-legge 145/2023 (articolo 13-ter, comma 1) parla di strutture «definite ai sensi delle vigenti normative regionali» e delle Province autonome.
Il codice del turismo elencava e definiva le strutture ricettive, tra cui B&B e affittacamere (allegato 1, articoli 8, 9 e 12). Su Normattiva i tre articoli portano in nota la sentenza n. 80 del 2012: la Corte costituzionale ha dichiarato illegittimo l'articolo 1 del decreto legislativo 79/2011 nella parte in cui li approvava. Le altre norme nazionali lette non definiscono casa vacanze e B&B.
Per il Ministero del Turismo B&B e affittacamere sono tra le strutture ricettive, distinte da chi dà una casa in locazione senza servizi in più (risposte 4.1 e 4.5 delle domande frequenti sul CIN).
Affitto breve, locazione turistica e struttura ricettiva a confronto
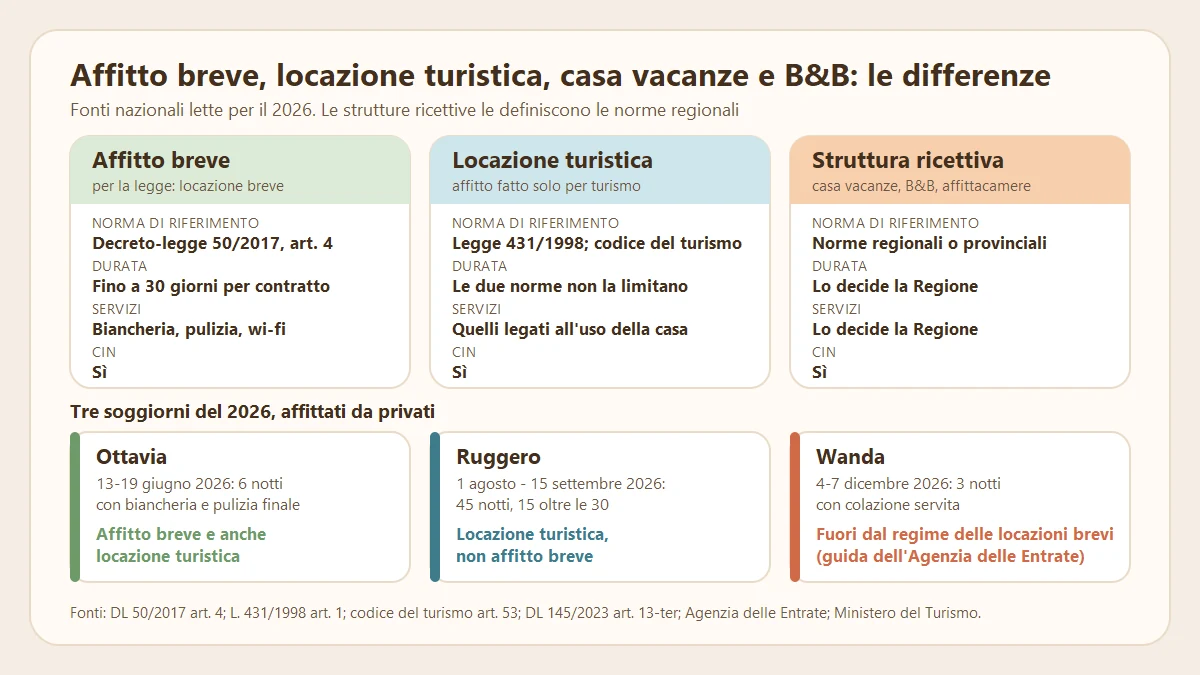
La tabella confronta affitto breve, locazione turistica e struttura ricettiva nelle fonti nazionali lette per il 2026.
| Affitto breve | Locazione turistica | Struttura ricettiva (casa vacanze, B&B) | |
|---|---|---|---|
| Norma di riferimento | Decreto-legge 50/2017, art. 4 | Legge 431/1998, art. 1; codice del turismo, art. 53 | Norme regionali (decreto-legge 145/2023, art. 13-ter, comma 1) |
| Durata | Fino a 30 giorni per contratto | Nessun limite di giorni nelle due norme | Lo decide la Regione |
| Servizi | Biancheria e pulizia (art. 4); wi-fi e utenze telefoniche, non la colazione (guida dell'Agenzia delle Entrate) | Quelli legati all'uso della casa (Ministero, risposta 4.1) | Lo decide la Regione |
| CIN (art. 13-ter, comma 1) | Sì | Sì | Sì |
| Regime fiscale delle locazioni brevi | Sì, fino a due appartamenti nell'anno | Oltre i 30 giorni no; come si tassa, questa guida non lo tratta | Questa guida non lo tratta |
| Ospiti comunicati alla questura (art. 13-ter, comma 6) | Sì | Sì; oltre i 30 giorni, per il Ministero, la comunicazione è assorbita dalla registrazione del contratto (risposta 7.1) | Sì |
Il comma 6 dell'articolo 13-ter non distingue per durata, il decreto-legge 113/2018 (articolo 19-bis) nomina i contratti sotto i 30 giorni: per 30 giorni esatti la risposta va chiesta alla questura. Negli affitti brevi gli ospiti si comunicano con Alloggiati Web.
Esempio: tre soggiorni del 2026 e in quale categoria cadono
Tre persone affittano da private una casa a turisti.
- Ottavia, 6 notti con biancheria e pulizia finale. Da sabato 13 a venerdì 19 giugno 2026 una coppia in vacanza paga 690 €. 6 è meno di 30 e i due servizi sono quelli dell'articolo 4: è un affitto breve e anche una locazione turistica. Con la cedolare secca l'imposta è 690 × 21% = 144,90 € se questa è la casa scelta per il 21%, oppure 690 × 26% = 179,40 € se è la seconda.
- Ruggero, 45 notti. Da sabato 1 agosto a martedì 15 settembre 2026 una famiglia in vacanza affitta la casa al mare. 45 supera 30 di 15 notti: è una locazione turistica ma non un affitto breve, e il regime fiscale delle locazioni brevi non si applica. Il CIN serve e per l'Agenzia delle Entrate un contratto di oltre 30 giorni va registrato.
- Wanda, 3 notti con colazione servita. Da venerdì 4 a lunedì 7 dicembre 2026. La durata sta nei 30 giorni, ma per la guida dell'Agenzia delle Entrate un contratto con la colazione resta fuori dal regime delle locazioni brevi. Che cosa sia per le norme sul turismo, le fonti nazionali lette non lo dicono: le strutture ricettive le definisce la Regione.
Nel 2026 la cedolare secca degli affitti brevi è del 21% su una casa a scelta e del 26% sulla seconda, per non più di due appartamenti nell'anno: lo spiega l'articolo su terzo immobile e partita IVA. Il conto di Ottavia si rifà nel calcolatore della cedolare secca.
Dove tenere CIN e incassi degli affitti brevi?
In Affitti Brevi Facile il CIN si annota nella scheda di ogni casa e ogni incasso di un affitto breve entra nel conto della cedolare secca.
Domande frequenti
Una locazione turistica può durare più di 30 giorni?
Sì: la legge 431/1998 (articolo 1) e il codice del turismo (articolo 53) non fissano alla locazione turistica un limite di giorni, e il Ministero del Turismo tratta quelle oltre i 30 giorni (risposta 7.1 delle domande frequenti sul CIN). Oltre i 30 giorni il contratto non è un affitto breve.
Casa vacanze e locazione turistica sono la stessa cosa?
Non per forza. Per il codice del turismo (articolo 53) la locazione turistica è un contratto che segue il codice civile. La casa vacanze come struttura ricettiva è definita dalle norme della Regione.
Se offro la colazione faccio ancora un affitto breve?
Per il fisco no: per la guida dell'Agenzia delle Entrate di aprile 2026 un contratto con il servizio di colazione resta fuori dal regime delle locazioni brevi.
Fonti
- Decreto-legge 24 aprile 2017 n. 50, art. 4, commi 1 e 2
- Legge 9 dicembre 1998 n. 431, art. 1, comma 2, lettera c), e art. 2
- Decreto legislativo 23 maggio 2011 n. 79, art. 1 e allegato 1 (codice del turismo), articoli 8, 9, 12 e 53; Corte costituzionale, sentenza n. 80 del 2012 (nota di Normattiva)
- Decreto-legge 18 ottobre 2023 n. 145, art. 13-ter, commi 1 e 6
- Regio decreto 18 giugno 1931 n. 773, art. 109; decreto-legge 4 ottobre 2018 n. 113, art. 19-bis; legge 30 dicembre 2020 n. 178, art. 1, comma 595
- Agenzia delle Entrate, «Locazioni brevi: la disciplina fiscale e le regole per gli intermediari», aprile 2026; circolare n. 24/E del 12 ottobre 2017; pagina «Come registrare un contratto di locazione»
- Ministero del Turismo, domande frequenti sul CIN, aggiornate all'11 maggio 2026, risposte 1.1, 4.1, 4.5 e 7.1
I testi ufficiali citati in questa guida sono raccolti, con i collegamenti, nella pagina Fonti ufficiali.
Questa guida spiega le regole generali in vigore al 22 ottobre 2026, sulla base delle fonti ufficiali citate. Non è consulenza fiscale: per il tuo caso rivolgiti a un commercialista o a un CAF.