Affitti brevi, nuove regole 2026: cosa cambia e cosa resta uguale
Con le nuove regole 2026 sugli affitti brevi il numero massimo di appartamenti scende da quattro a due: chi nell'anno ne destina di più agli affitti brevi esce dal regime fiscale delle locazioni brevi (legge 199/2025, articolo 1, comma 17). Con più di due appartamenti l'attività di locazione breve si presume svolta in forma imprenditoriale. Nel 2026 la cedolare secca sugli affitti brevi resta al 21% su un appartamento a scelta e al 26% sul secondo, e la ritenuta dei portali online resta al 21%.
Un affitto breve, che la legge chiama «locazione breve», è l'affitto di un'abitazione che dura al massimo 30 giorni, concluso tra privati fuori dall'attività d'impresa. Articolo aggiornato al 13 ottobre 2026 sulle regole nazionali: Regioni e Comuni possono averne altre.
In breve
- Dal 2026 il regime fiscale degli affitti brevi vale fino a due appartamenti nell'anno: nel 2025 valeva fino a quattro.
- Dal 2026, per chi destina agli affitti brevi più di due appartamenti nell'anno, l'attività si presume svolta in forma imprenditoriale.
- Nel 2026 la cedolare secca sugli affitti brevi è del 21% su un appartamento a scelta e del 26% sul secondo, con le aliquote del 2024 e del 2025; la ritenuta dei portali online resta al 21%.
- Nel 2026 CIN, rilevatori di gas ed estintori restano obbligatori con le stesse sanzioni del 2025.
- Nel 2026 la dichiarazione dell'imposta di soggiorno scade ancora il 30 giugno e gli aumenti fino a 2 € per notte previsti per il 2025 si possono applicare ancora.
Cosa cambia nel 2026 per gli affitti brevi? Novità e conferme
Nel 2026 per gli affitti brevi cambia il numero massimo di appartamenti, che scende da quattro a due (legge 199/2025, articolo 1, comma 17, con effetto dal periodo d'imposta 2026).
| Regola | Fino al 2025 | Dal 2026 | Cambia? |
|---|---|---|---|
| Appartamenti nel regime fiscale degli affitti brevi | fino a quattro | fino a due | Sì |
| Attività presunta in forma imprenditoriale | oltre quattro appartamenti | oltre due appartamenti | Sì |
| SCIA al Comune per chi rientra nella presunzione | oltre quattro appartamenti | oltre due appartamenti | Sì |
| Cedolare secca | 21% su un appartamento a scelta, 26% dal secondo | 21% su un appartamento a scelta, 26% sul secondo | No |
| Ritenuta dei portali online | 21%, come anticipo | uguale | No |
| CIN, rilevatori ed estintori | obbligatori | uguale | No |
| Imposta di soggiorno, dichiarazione annuale | entro il 30 giugno | uguale (sanzioni nuove dal 2027) | No |
| Imposta di soggiorno, aumento fino a 2 € per notte | possibile nel 2025 | possibile anche nel 2026 | No |
Da quando valgono le nuove regole 2026 sugli affitti brevi?
Il limite di due appartamenti vale dal periodo d'imposta 2026. Lo prevede il comma 17 dell'articolo 1 della legge 30 dicembre 2025 n. 199, in vigore dal 1° gennaio 2026.
Per i redditi del 2025, dichiarati nel 2026, il limite era di quattro appartamenti; il limite di due riguarda i redditi del 2026.
Cosa succede dal terzo appartamento in affitto breve nel 2026?
Nel 2026, per chi destina agli affitti brevi più di due appartamenti nell'anno, l'attività di locazione breve «si presume svolta in forma imprenditoriale» (legge 178/2020, articolo 1, comma 595). Il regime fiscale delle locazioni brevi, cioè la cedolare secca al 21% e al 26%, è riconosciuto solo fino a due appartamenti. Chi avvia un'impresa deve dichiarare l'inizio dell'attività all'Agenzia delle Entrate e riceve un numero di partita IVA (decreto del Presidente della Repubblica 633/1972, articolo 35); questa guida non calcola le imposte di quel caso.
L'articolo 13-ter del decreto-legge 145/2023 chiede la SCIA (segnalazione certificata di inizio attività), da presentare allo sportello unico del Comune, a chi affitta in forma imprenditoriale, compreso chi rientra nella presunzione del comma 595. Senza SCIA la sanzione va da 2.000 a 10.000 €, salvo sanzioni regionali per lo stesso fatto. Il conteggio degli appartamenti è spiegato nella guida su terzo immobile e partita IVA.
Le aliquote della cedolare secca sugli affitti brevi sono cambiate nel 2026?
No: nel 2026 la cedolare secca sugli affitti brevi è del 21% su un appartamento a scelta e del 26% sul secondo. Oltre i due appartamenti il regime non vale. Le due aliquote si applicano dal 1° gennaio 2024 (legge 213/2023, articolo 1, comma 63) e la guida dell'Agenzia delle Entrate di aprile 2026 le riporta senza modifiche.
Conti ed esempi sono nella guida sulla cedolare secca 2026.
CIN, estintori e imposta di soggiorno: nel 2026 è cambiato qualcosa?
Nel 2026 CIN, rilevatori di gas ed estintori restano obbligatori con le stesse sanzioni del 2025, e la dichiarazione dell'imposta di soggiorno scade ancora il 30 giugno. Le tariffe dell'imposta di soggiorno le fissa ogni Comune e possono cambiare da un anno all'altro.
- CIN e sicurezza: il CIN (Codice Identificativo Nazionale), i rilevatori di gas e monossido di carbonio e gli estintori portatili sono previsti dall'articolo 13-ter del decreto-legge 145/2023, che ha lo stesso testo dal 1° gennaio 2025. Come si richiede è nella guida sul CIN.
- Imposta di soggiorno: chi incassa il pagamento dell'ospite presenta la dichiarazione annuale entro il 30 giugno dell'anno successivo. Per le violazioni fino al 31 dicembre 2026 la sanzione è tra il 100% e il 200% dell'importo dovuto; dal 1° gennaio 2027 diventa il 100% del tributo non versato per la dichiarazione omessa e il 40% per quella infedele, con un minimo di 50 € (decreto legislativo 147/2026, articolo 12). Gli aumenti dell'imposta di soggiorno fino a 2 € per notte, previsti per il 2025 dal comma 492 dell'articolo 1 della legge 213/2023 per i Comuni capoluogo di provincia, le unioni di Comuni e i Comuni indicati dall'articolo 4 del decreto legislativo 23/2011, possono essere applicati anche nel 2026 (legge 199/2025, articolo 1, comma 683). L'imposta si stima con il calcolatore dell'imposta di soggiorno.
Esempio: tre appartamenti in affitto breve nel 2025 e nel 2026
Con tre appartamenti in affitto breve, nel 2025 si poteva applicare la cedolare secca a tutti e tre. Nel 2026 gli stessi tre appartamenti portano fuori dal regime delle locazioni brevi: il conto in cedolare secca si può fare con due al massimo.
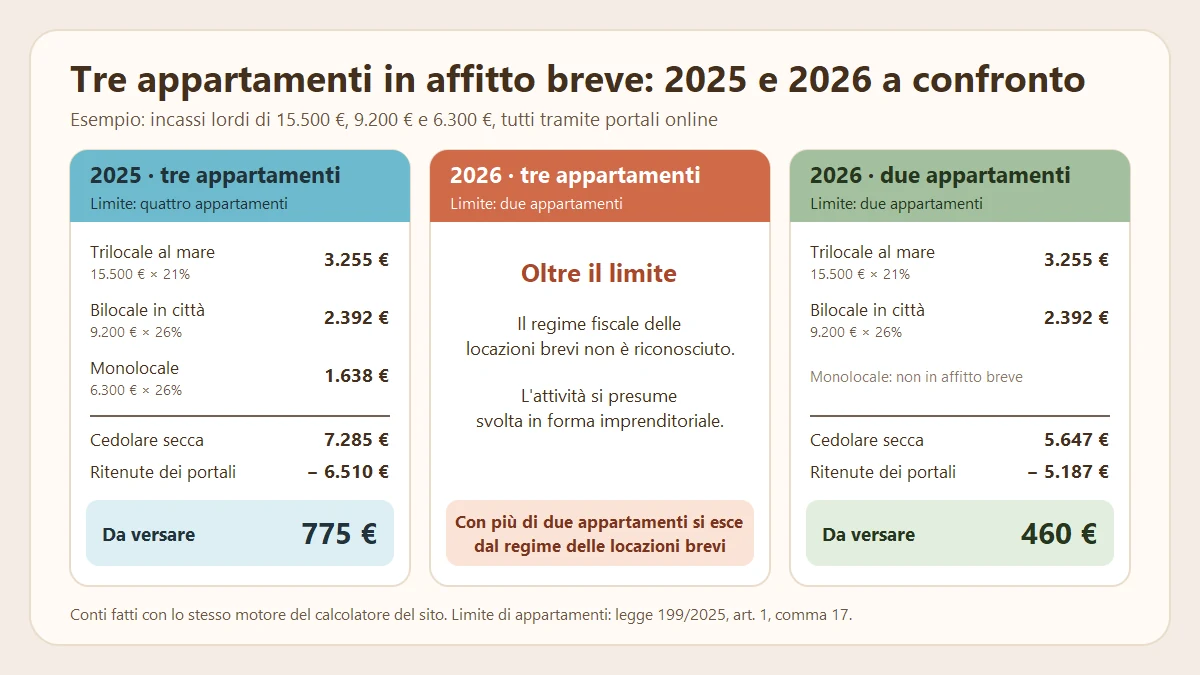
Elena ha tre appartamenti e riceve tutte le prenotazioni da portali online. In un anno gli ospiti pagano 15.500 € per il trilocale al mare, 9.200 € per il bilocale in città e 6.300 € per il monolocale. Elena applica il 21% al trilocale.
2025, tre appartamenti (limite: quattro).
- Cedolare secca: 15.500 × 21% = 3.255 €; 9.200 × 26% = 2.392 €; 6.300 × 26% = 1.638 €. In tutto 7.285 €.
- Ritenute trattenute dai portali: 31.000 × 21% = 6.510 €.
- Da versare: 7.285 − 6.510 = 775 €.
2026, gli stessi tre appartamenti (limite: due). Elena destina agli affitti brevi più di due appartamenti: il regime fiscale delle locazioni brevi non è riconosciuto e la sua attività si presume svolta in forma imprenditoriale. Questo esempio non calcola le imposte dovute in quel caso.
2026, due appartamenti. Se Elena destina agli affitti brevi solo il trilocale e il bilocale, gli incassi scendono da 31.000 a 24.700 € e il conto riguarda due appartamenti:
- Cedolare secca: 3.255 + 2.392 = 5.647 €.
- Ritenute trattenute dai portali: 24.700 × 21% = 5.187 €.
- Da versare: 5.647 − 5.187 = 460 €.
Rifai il conto con i tuoi incassi nel calcolatore della cedolare secca.
Quali regole sbagliate si leggono sugli affitti brevi nel 2026?
Sugli affitti brevi nel 2026 circolano due regole riportate male.
- «Dal 2026 ci sono aliquote nuove, o il 21% vale solo senza portali.» Il comma 17 della legge 199/2025 cambia il numero di appartamenti e non contiene aliquote. Nella guida dell'Agenzia delle Entrate di aprile 2026 il 21% non dipende da come arrivano le prenotazioni.
- «Il 21% spetta alla prima casa messa in affitto.» Il 21% spetta a un solo appartamento, scelto dal contribuente nella dichiarazione dei redditi di ogni anno, qualunque sia stato affittato per primo.
Il limite di appartamenti nell'app
In Affitti Brevi Facile ogni appartamento ha i suoi incassi e le sue ritenute. Con due appartamenti attivi nello stesso anno l'app avvisa che sei al limite.
Domande frequenti
Quando sono entrate in vigore le nuove regole sugli affitti brevi?
La legge 199/2025 è in vigore dal 1° gennaio 2026 e il limite di due appartamenti in affitto breve vale dal periodo d'imposta 2026.
Nel 2026 serve la partita IVA per fare affitti brevi?
Nel 2026 non ha bisogno della partita IVA chi resta nel regime delle locazioni brevi, con al massimo due appartamenti nell'anno e solo servizi legati alla casa: quel regime riguarda chi affitta fuori dall'attività d'impresa (guida dell'Agenzia delle Entrate, aprile 2026). Con più di due appartamenti l'attività si presume svolta in forma imprenditoriale (legge 178/2020, articolo 1, comma 595) e chi avvia un'impresa deve dichiarare l'inizio dell'attività e ha la partita IVA (DPR 633/1972, articolo 35): regime e imposte di quel caso vanno visti con un commercialista.
Il CIN è diventato obbligatorio nel 2026?
No. Il CIN per gli affitti brevi era obbligatorio già nel 2025: lo prevede l'articolo 13-ter del decreto-legge 145/2023.
Fonti
- Legge 30 dicembre 2025 n. 199 (legge di bilancio 2026), art. 1, commi 17 e 683, in vigore dal 1° gennaio 2026
- Legge 30 dicembre 2020 n. 178, art. 1, comma 595 (limite al regime fiscale delle locazioni brevi)
- Agenzia delle Entrate, «Locazioni brevi: la disciplina fiscale e le regole per gli intermediari», aprile 2026
- Legge 30 dicembre 2023 n. 213 (legge di bilancio 2024), art. 1, commi 63 (aliquote e ritenuta dal 1° gennaio 2024) e 492 (aumento dell'imposta di soggiorno)
- Decreto del Presidente della Repubblica 26 ottobre 1972 n. 633, art. 35 (dichiarazione di inizio attività e partita IVA)
- Decreto-legge 24 aprile 2017 n. 50, art. 4 (regime fiscale delle locazioni brevi; comma 5-ter per l'imposta di soggiorno)
- Decreto-legge 18 ottobre 2023 n. 145, art. 13-ter (CIN, sicurezza, SCIA e sanzioni), testo in vigore dal 1° gennaio 2025
- Decreto legislativo 7 agosto 2026 n. 147, art. 12 (sanzioni sulla dichiarazione dell'imposta di soggiorno dal 1° gennaio 2027)
- Decreto legislativo 14 marzo 2011 n. 23, art. 4 (imposta di soggiorno istituita dai Comuni)
I testi ufficiali citati in questa guida sono raccolti, con i collegamenti, nella pagina Fonti ufficiali.
Questa guida spiega le regole generali in vigore al 15 ottobre 2026, sulla base delle fonti ufficiali citate. Non è consulenza fiscale: per il tuo caso rivolgiti a un commercialista o a un CAF.